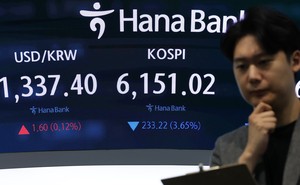
[헤럴드경제=김유진 기자] 코스피가 장중 6000선까지 붕괴되며 급락했지만, 투자업계는 현재 주가 수준이 저평가돼 있다는 데엔 이견이 없다. 시기의 문제일 뿐 급락에 따른 반등 잠재력이 충분한 만큼 이에 대비한 투자 전략을 세워야 한다는 조언이다.
14일 한국거래소에 따르면 코스피는 전 거래일보다 348.89포인트(5.46%) 내린 6035.35에 거래를 마쳤다. 불과 며칠 사이 7000포인트에서 6000포인트까지 수직 하락했다. 코스피 변동성지수(VKOSPI)는 이달초까지만 해도 1월 월평균(34.49) 수준까지 안정됐지만 이달 급락장을 거치며 단기간 급등했다. 지난 8일 36.81까지 내려갔던 VKOSPI는 13일 48.53으로 뛰며 50에 근접했다.
코스피가 급락한 사이 개인들은 연이어 매수에 나섰다. 지수가 5거래일 연속 하락한 이달 6일부터 13일까지 개인은 유가증권시장에서 10조1622억원을 순매수했다.
증권가에선 급락 이후 주가가 반등한 사례와 낮아진 밸류에이션을 들어 현 가격대가 저평가 구간이라는 분석을 내놓고 있다. 한지영 키움증권 연구원은 “최근 급락으로 추가 하락보다 반등의 손익비가 유리해진 구간”이라며 “추격 매도보다는 기존 비중을 유지하거나 분할 매수로 비중을 확대하는 전략이 적절하다”고 말했다.
키움증권이 코스피가 5거래일 연속 급락한 과거 사례를 분석한 결과, 이후 60거래일 평균 수익률은 8.2%로 플러스였다. 특히 2020년 3월 코로나19 팬데믹(-20.5%), 2011년 8월 미국 신용등급 강등(-15.1%) 등 과거 급락 국면에서는 60거래일 뒤 평균 19.5% 상승했다.
삼성전자와 SK하이닉스의 실적 개선 기대도 저점 판단 근거로 꼽힌다. 10월 들어 두 종목 주가는 각각 15.9%, 21.3% 하락했고 주가순자산비율(PBR)은 1.4배 수준으로 낮아졌다. 반면 두 종목의 합산 영업이익은 2026년 626조원에서 2027년 944조원으로 오히려 증가할 전망이다.
지난 13일 이재용 삼성전자 회장이 홍라희 명예관장으로부터 삼성전자 주식 2조6000억원 규모(지분 0.17%)를 증여받은 주당 가격도 주목된다. 증여 관련 취득 단가인 주당 25만500원은 10월 13일 종가보다 8% 높은 수준이다. 이 역시 현 주가가 삼성전자의 중장기 성장성 등을 충분히 반영하지 못하고 있다는 걸 보여주는 신호로도 해석된다.
대형주 반등을 기다리는 동안에는 반도체 소재·부품·장비(소부장)주가 투자 대안으로 거론된다. 이종욱 삼성증권 테크팀장은 “소부장은 대형주의 반등을 기다리는 동안 훌륭한 투자 대안”이라며 “2027~2028년 이익 성장 가시성이 가장 중요한 선별 요소”라고 밝혔다.
kacew@heraldcorp.com