금융지주 3분기 보고서 살펴보니
은행·증권, 기업대출 증가 및 거래대금 회복 기대
고금리 여파로 실적 개선폭은 크지 않아
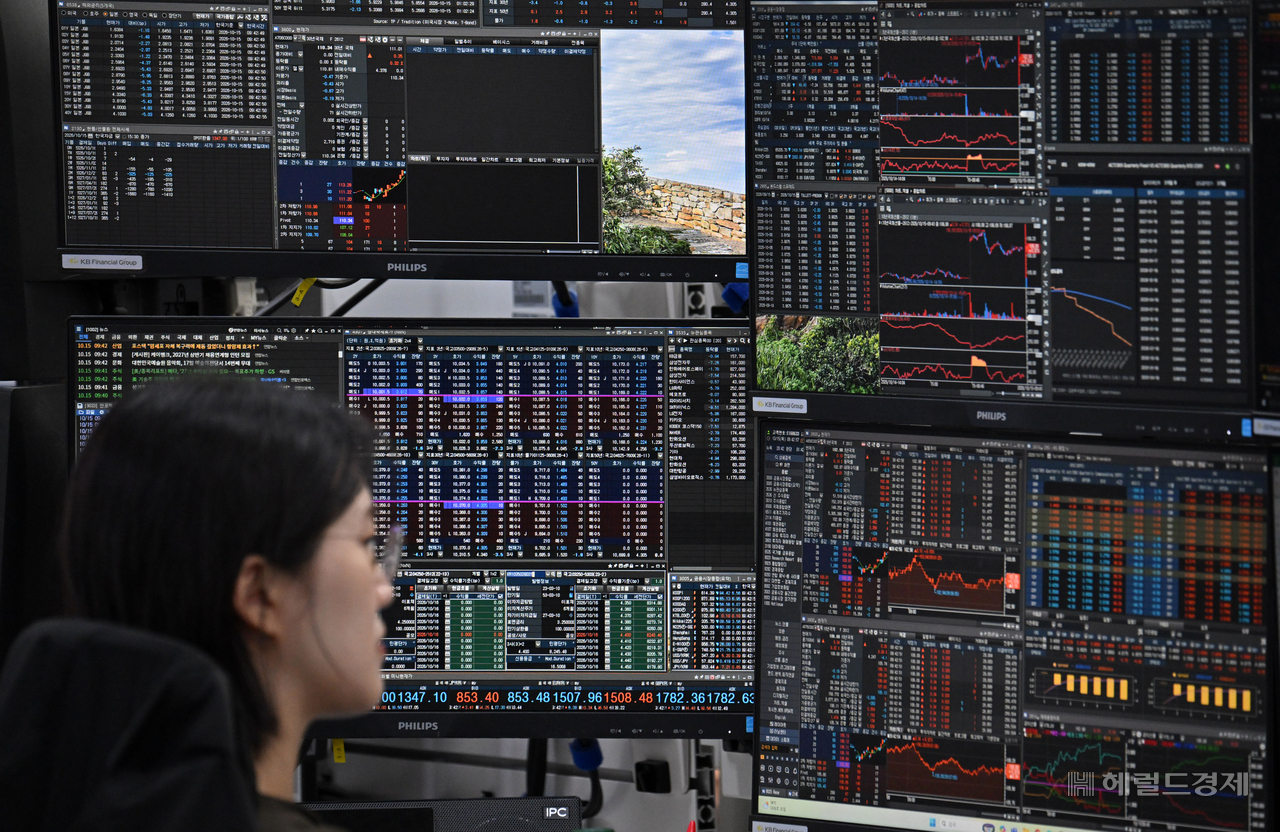
[헤럴드경제=박혜림 기자] 코스피가 5000선을 놓고 등락을 거듭하는 가운데 연말 금융업계의 실적 회복 속도는 업권마다 차이를 보일 것으로 관측됐다. 증권업은 거래대금 회복에 따른 수익 증가가 기대되고 은행업도 기업대출을 중심으로 실적 개선이 예상된다. 반면 카드와 보험업은 조달비용과 손해율 부담 등으로 수익성 회복이 더딜 전망이다.
19일 주요 금융지주의 3분기 분기보고서에 따르면 하나금융지주는 4분기 국내 증시가 대외 불확실성 완화와 투자자금 복귀에 힘입어 점진적으로 안정을 찾을 것으로 내다봤다. 다만 고금리 기조와 지정학적 위험이 여전한 만큼 본격적인 상승보다는 제한적인 기술적 반등에 머물고 기업 실적과 배당 매력에 따라 종목별 주가 흐름이 엇갈릴 것으로 분석했다.
주가의 상승 탄력이 크지 않더라도 거래가 되살아나면 증권사의 수익성은 나아질 수 있다. 하나금융은 “이에 따라 브로커리지 부문은 거래대금 회복에 힘입어 수익이 개선되고 트레이딩 부문 역시 전분기 대비 개선될 것으로 예상된다”고 내다봤다. 하지만 고금리 여파로 실적 개선 폭은 과거 호황기보다 작을 것으로 관측했다.
앞서 3분기에는 증시 조정과 함께 거래 규모도 급감했다. 신한금융지주 분기보고서에 따르면 상장지수펀드(ETF)를 포함한 국내 증시의 일평균 거래대금은 2분기 118조1000억원에서 3분기 75조3000억원으로 36.2% 감소했다. 투자자들이 주식 매수를 위해 증권사 계좌에 맡겨둔 고객예탁금도 3분기 말 104조7000억원으로 전분기 말보다 14.0% 줄었다.
은행업은 기업대출 확대가 실적 개선을 이끌 것으로 분석됐다. 가계대출 총량관리로 주택담보대출 등의 성장세가 제한된 반면 생산적 금융 확대와 기업들의 자금 수요가 대출 증가를 뒷받침할 것이라는 판단이다. 앞선 기준금리 인상 효과가 대출금리에 반영되면서 순이자마진도 점차 확대될 것으로 봤다. 다만 예금 등 자금조달 비용과 우량기업 유치를 위한 대출금리 경쟁은 수익성을 제약할 요인으로 꼽혔다.
카드업은 연말 소비 수요 증가에 따른 신용판매 확대에도 수익성 개선이 쉽지 않을 것으로 예상됐다. 가계부채 관리 강화로 카드론 등 대출성 자산의 성장이 제한되는 데다 자금조달 및 대손비용 부담도 이어지고 있어서다. 특히 취약차주의 상환 부담과 연체율 상승 압력으로 건전성 개선에도 시간이 걸릴 것으로 분석됐다.
보험업의 상황도 녹록지 않다. 생명보험은 주요 종신보험 판매 중단으로 신계약 영업이 제약되는 가운데 보수적인 보험계리 가정 변경과 예실차 손실 등으로 이익 감소가 예상됐다. 손해보험은 수익성 중심의 상품 판매와 인수심사 강화로 외형 성장이 제한될 전망이다. 겨울철 자동차 사고 증가와 정비비·치료비 상승에 따른 손해율 악화 가능성도 부담 요인이다.
하나금융은 은행과 증권업을 중심으로 영업 여건이 나아지더라도 금리 상승에 따른 투자손익 악화와 조달비용 부담으로 금융업 전반의 수익성 개선 폭은 제한적일 것으로 진단했다.
rim@heraldcorp.com