제이슨 염 JP모간운용 디렉터
AI 밸류체인별 ‘옥석 가리기’ 본격화
단순지수 추종 대신 액티브 선별 중요
반도체 이을 주도주 ‘SW·생명과학’
인공지능(AI) 열풍을 타고 ‘네오클라우드(차세대 클라우드 서비스 사업자)’ 기업들이 시장의 총아로 떠올랐지만, 월가에서는 오히려 수익 모델을 둘러싼 의구심이 커지고 있다. 하이퍼스케일러(대규모 데이터센터 기업)들의 자체 설비가 본격 가동되면 공급 부족의 틈새를 메우던 한계 공급자들의 수익 구조가 흔들릴 수 있어서다. AI 인프라 투자를 둘러싼 밸류체인별 ‘옥석 가리기’가 한층 치열해진 가운데, ‘소프트웨어’와 ‘생명과학’ 등이 차세대 주도주가 될 수 있다는 진단이 나왔다.
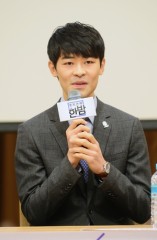
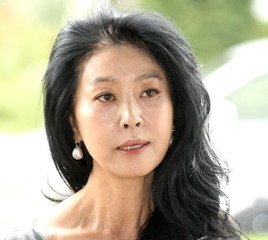
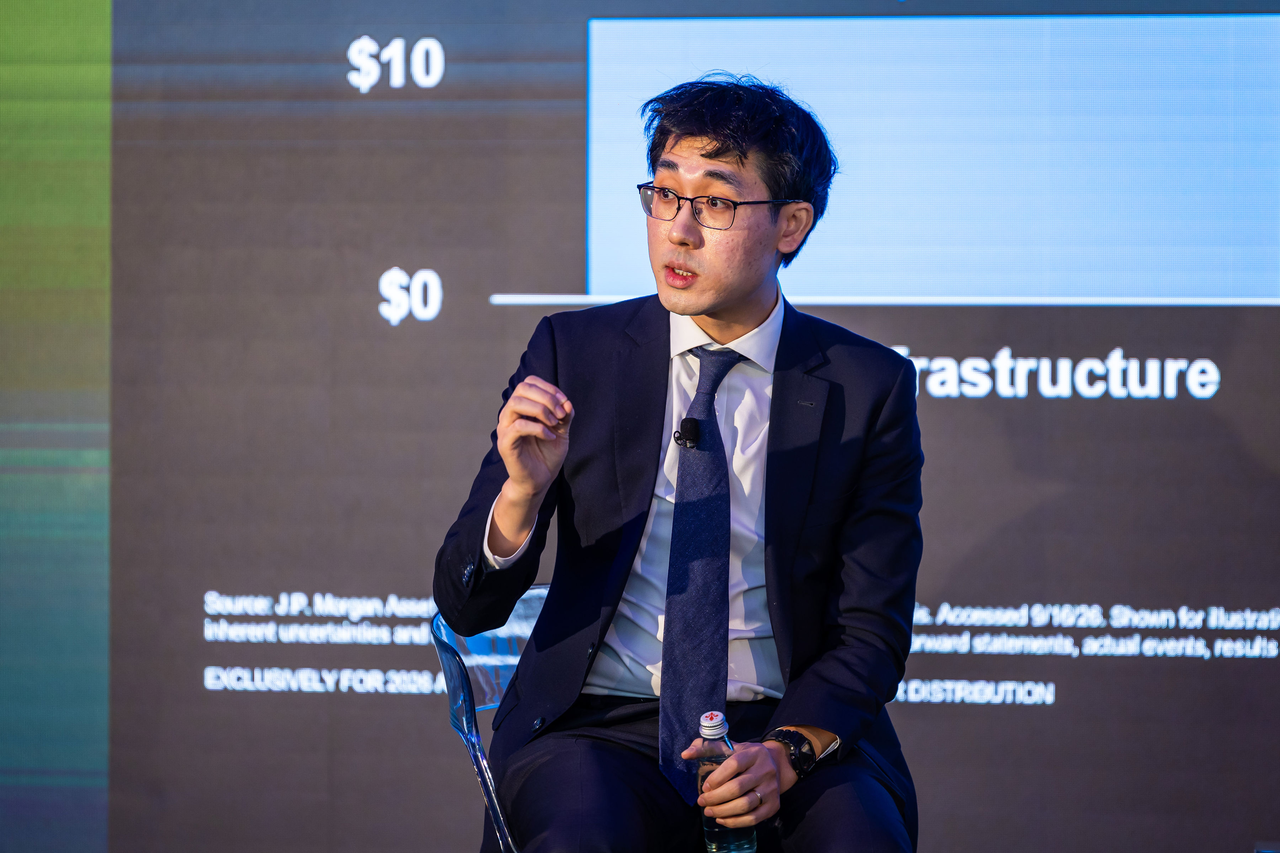
제이슨 염(사진) JP모간자산운용 미국 테크 섹터 총괄 디렉터는 최근 헤럴드경제와 서면 인터뷰에서 “기업이 밸류체인의 어디에 위치해 있느냐에 따라 투자수익률이 달라지고 있다”며 “누가 자본을 지출하고 어디에서 수익성이 창출되는지를 냉정하게 따져볼 때”라고 강조했다.
염 디렉터는 글로벌 투자운용사 루미스세일즈, 미국 투자은행 브라운브라더스해리먼을 거쳐 2021년 JP모간자산운용에 합류한 애널리스트로, 미국 테크 및 기술 섹터를 분석하고 있다.
염 디렉터는 하이퍼스케일러와 네오클라우드 간의 수익성 격차에 주목했다. 그는 “미국 3대 하이퍼스케일러들은 AI 투자 증가 속에서도 클라우드 비즈니스에서 여전히 높은 수익성을 유지하고 있다”고 진단했다. 반면, 일부 네오클라우드 업체의 차별화되지 않은 베어메탈(물리 하드웨어 임대 방식) 사업은 투자금 회수에만 약 4년이 걸린다는 지적이다.
염 디렉터는 “네오클라우드는 하이퍼스케일러들의 용량 부족 시기에 공급 격차를 메웠지만, 하이퍼스케일러 용량이 가동됨에 따라 한계 공급자들의 경제성은 빠르게 변할 수 있다”고 말했다.
기술 변화가 빠른 만큼 ‘단순 지수 추종’(패시브) 대신 액티브한 종목 선별도 주문했다. 그는 “오늘의 승자가 내일의 승자가 아닐 수 있다는 점을 간과해선 안 된다”며 “광네트워킹, 메모리, 컴퓨팅은 더 이상 하나의 테마로 거래되지 않으며, 일시적인 병목 현상 수혜주와 강력한 기반 비즈니스를 보유한 기업을 구분해야 한다”고 조언했다.
미국 중간선거에서 민주당이 압승한 ‘블루쓰나미’로 데이터센터 규제 우려가 커지는 것에 대해서는 “신규 용량 가동이 어려워지면 오히려 기존 인프라는 더욱 가치 있어지며, 이미 프로젝트를 진행 중인 하이퍼스케일러들이 혜택을 누릴 것”이라고 분석했다.
아울러 고금리가 ‘뉴노멀’로 자리 잡은 상황이 오히려 성장성 높은 기업을 가려내는 열쇠가 될 수 있다는 분석도 내놨다. 염 디렉터는 “긴축적인 신용 여건은 자본이 보다 강력한 수익률을 제공하는 프로젝트와 더 탄탄한 대차대조표를 가진 기업들로 흐르도록 만들 것”이라고 평가했다.
향후 1~2년 내 주도권을 잡을 섹터로는 ‘소프트웨어’와 ‘생명과학’을 꼽았다. 염 디렉터는 “기업들의 AI 도입은 대규모 사용자조차 월 1500달러 미만을 지출할 만큼 초기 단계”라며 “기업들이 필요로 하는 보안·통제·비용 관리를 제공하면서 기존 워크플로우에 AI를 통합하는 소프트웨어 기업이 승자가 될 수 있다”고 내다봤다. 이어 “과학적 발견에 이 정도의 컴퓨팅 파워가 투입된 적은 없었다”며 생명과학 도구와 자동화 실험실 분야의 기회도 강조했다.
소수 빅테크나 레버리지 상품에 집중하는 한국 개인투자자들에게는 분산 투자를 당부했다. 그는 “더 많은 리스크를 감수한다고 자동으로 더 높은 수익을 보상받는 것은 아니다”라며 “레버리지 상품은 의도한 리스크와 의도치 않은 리스크를 모두 증폭시킨다”고 경고했다.
다만 국내 투자자들의 접근법이 정교해지고 있는 점은 긍정적으로 평가했다. 염 디렉터는 “과거에는 초대형 기술주 모멘텀 추격에 집중했다면, 현재는 AI 같은 성장 테마에 투자 비중을 유지하면서도 변동성 완충을 위해 글로벌 하이일드 및 단기 크레딧 같은 인컴 자산을 결합하는 전략으로의 이동이 뚜렷하다”고 했다.
김지윤 기자
jiyun@heraldcorp.com