상반기 대형 4개 손보사 물적담보 지급보험금 4조940억원, 1.6%↑
과잉수리·렌터카 공모 등 ‘보험금 누수’ 지목…車보험 6년 만에 적자
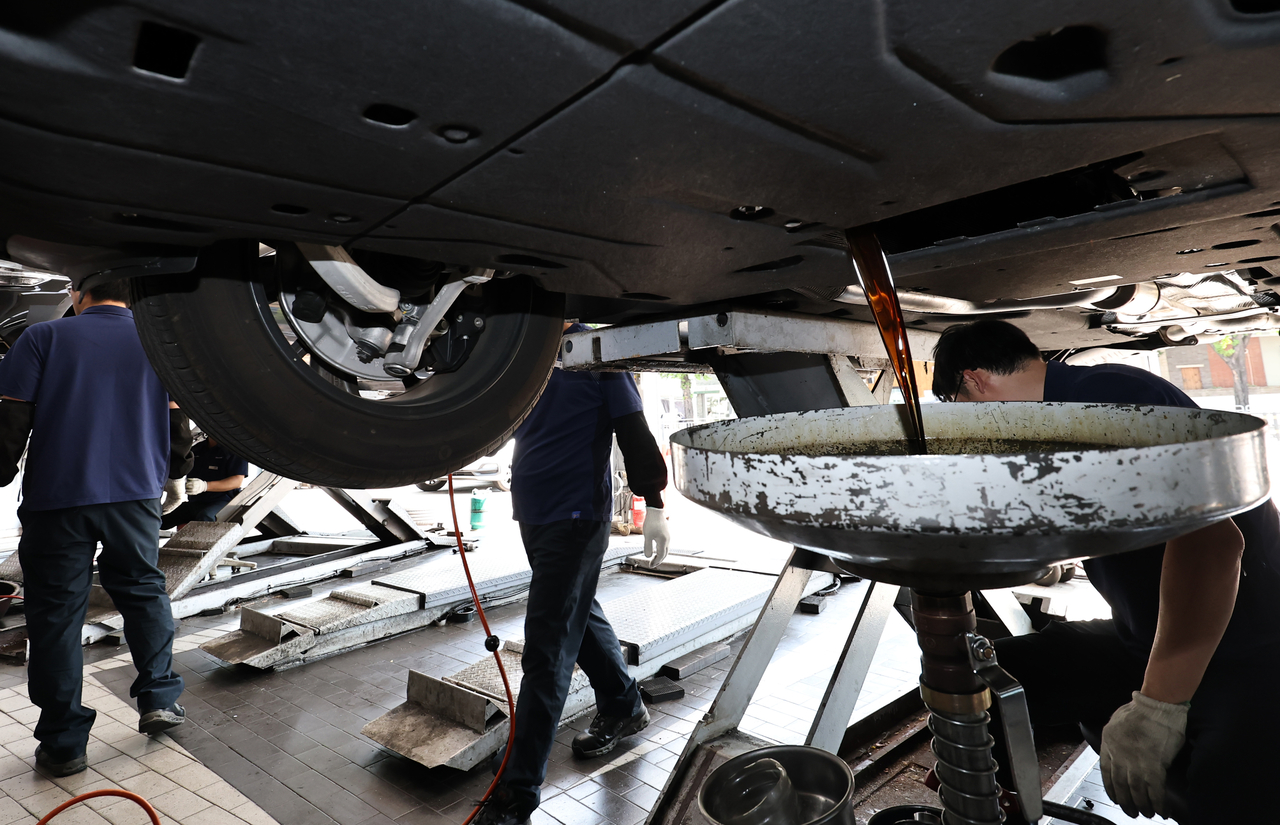
[헤럴드경제=정호원 기자] 올해 상반기 자동차 사고로 인한 물적담보 사고는 줄었지만, 부품비·수리비 등으로 나간 보험금은 오히려 늘어난 것으로 집계됐다. 사고 1건당 지급되는 보험금이 4% 넘게 뛰면서 이미 적자로 돌아선 자동차보험 수익성에 부담을 미칠 것이라는 우려가 나온다.
17일 보험업계에 따르면 대형 손해보험사 4곳(삼성화재·현대해상·KB손해보험·DB손해보험)의 올해 상반기 자동차보험 물적 담보 지급보험금은 4조940억원이었다. 지난해 같은 기간(4조288억원)보다 652억원(1.6%) 많다.
반면 물적 담보 사고건수는 지난해 상반기 242만2000건에서 올해 상반기 235만8000건으로 6만4000건(2.6%) 감소했다. 사고는 줄었는데 보험금 총액은 늘다 보니, 건당 지급보험금은 166만4000원에서 173만6000원으로 7만2000원(4.4%) 올랐다.
4개사의 물적담보 지급보험금은 해마다 불어나고 있다. 2020년 6조4110억원이었던 지급보험금은 2022년 7조원을 돌파했고, 지난해에는 8조2842억원을 기록하며 처음으로 8조원대에 올라섰다. 같은 기간 건당 지급보험금도 128만원에서 162만원으로 증가했다.
지난해 항목별 지급액을 보면 부품비가 3조7578억원(43.4%)으로 가장 많았다. 이어 수리비가 3조4354억원(39.7%), 대차료 7211억원(8.3%) 순이었다. 2020년과 비교하면 부품비는 43.1%, 대차료는 30.9% 늘었다.
업계는 일부 정비업체의 과잉·과다 청구와 렌터카 업체와의 공모 등을 보험금 증가의 원인으로 꼽는다. 범퍼처럼 가벼운 손상에도 부품을 통째로 바꾸거나, 수리 기간을 일부러 늘려 렌터카 이용 일수를 늘리는 식으로 보험금이 새어나간다는 것이다.
이 같은 물적담보 보험금 증가는 자동차보험 손해율을 끌어올리는 요인으로 작용할 전망이다. 대형 4개사의 자동차보험손익은 올해 상반기 이미 적자로 돌아섰다. 업계 전체 자동차보험 보험손익도 1848억원 적자였다. 합산비율은 101.9%로 손익분기점(100%)을 넘겼고, 자동차보험이 적자를 낸 것은 6년 만이다.
병원 치료비 등 인적 보상 비용도 함께 늘고 있어 손해율 부담은 더 커질 수 있다는 관측이다. 대형 4개사의 올해 1∼9월 누적 손해율은 84.7%로 지난해 같은 기간보다 0.8%포인트(p) 낮다. 하지만 하반기에는 통상 적자폭이 커지는 만큼 아직 안심하기 이르다는 게 업계의 판단이다.
손해율을 밀어올릴 변수도 남아 있다. 가을 행락철 차량 이동 증가와 겨울철 한파·폭설에 더해 부품비, 정비수가, 인건비 상승도 이어지고 있다. 올해 자동차보험료가 1.3∼1.4% 올랐고 경상환자의 장기 치료를 제한하는 이른바 ‘8주룰’도 시행됐지만, 계절적·구조적 요인으로 오르는 손해율을 메우기에는 역부족이라는 지적이다.
한 업계 관계자는 “보험손익 적자가 지속되면 자동차보험료 인상 등 소비자 부담으로 이어질 수 있다”며 “현재 불합리한 보험금 누수 구조를 개선해 시장을 정상화해야 한다”고 강조했다.
won@heraldcorp.com