‘50%+1주’ 수정 여부 업계 촉각
모든 주주에 동일한 매각 기회 논의
비례방식 변경시 창업자 매각 난항
매도·인수자 모두 거래 부담 가중
주주 보호와 경영권 거래 균형 과제
의무공개매수 제도를 둘러싼 논의가 새 국면을 맞으면서 국내 인수·합병(M&A) 시장 긴장감이 고조되고 있다. 일반주주의 경영권 프리미엄 공유라는 취지에는 공감하면서도 규제 수준에 따라 상장사 경영권 거래가 위축될 수 있다는 우려가 제기된다.
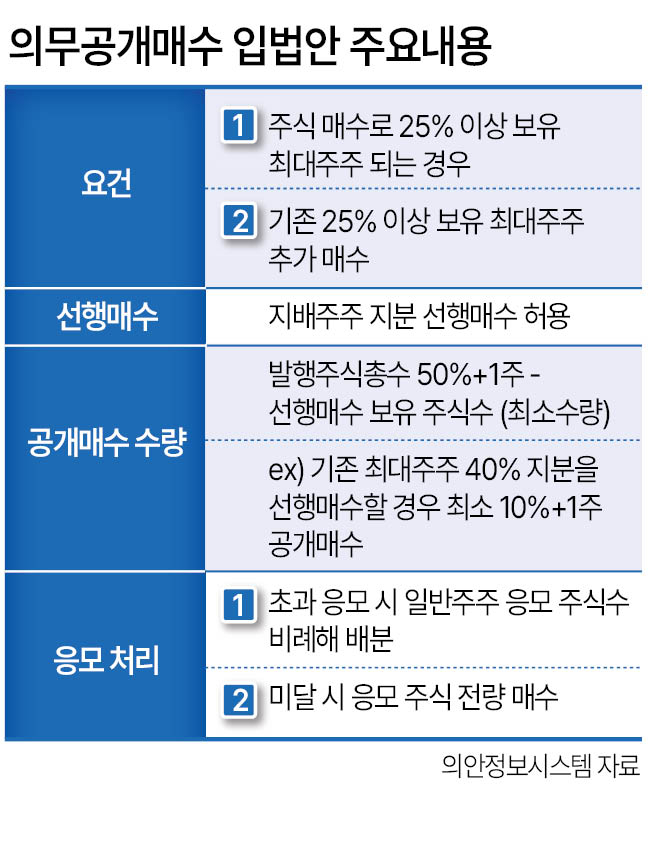
12일 투자은행(IB) 업계에 따르면 시장은 지난달 의무공개매수를 규정한 자본시장법 개정안의 국회 본회의 통과가 무산된 이후 법안 수정가능성에 주목하고 있다. 앞서 여야는 상장사 지분 25% 이상을 취득해 지배주주가 되는 인수자에게 발행주식 총수의 50%+1주까지 공개매수를 의무화하는 내용에 합의했다. 기존 최대주주의 지분을 인수한 뒤 부족한 물량을 일반주주로부터 공개매수하는 방식이다. 하지만 여당 내부에서도 현행 개정안이 자본시장 개혁 의지의 후퇴로 비칠 수 있다는 우려가 제기되면서 재차 내용이 수정될 가능성도 불거졌다.
쟁점은 경영권을 매각하는 기존 최대주주가 보유 지분을 전량 처분할 수 있는지 여부다. 현행 개정안에 따르면 최대주주가 지분 40%, 일반주주가 60%를 보유한 상장사를 인수할 경우 인수자는 최대주주 지분 40%를 인수하고, 10%+1주에 대해서만 추가적으로 공개매수를 실시하면 된다.
새롭게 자산운용업계 등에서 제안되고 있는 방식은 최대주주 선행매수를 배제하고서 모든 주주에게 동일한 매각 기회를 제공하는 비례 방식 공개매수 방안이다. 이 비례 방식에서는 모든 주주를 대상으로 공개매수를 실시해 최대주주와 일반주주로부터 각각 20%, 30%씩 인수해야 한다. 기존 최대주주는 경영권을 넘기고도 지분 20%를 계속 보유하게 된다.
M&A 업계에서는 기존 방식에서 비례 방식으로 변경되면 경영권 거래가 크게 위축될 것으로 우려한다. 창업자가 은퇴하거나 가업승계 대신 매각을 선택하는 경우 보유 지분 전량을 처분하고 경영에서 손을 떼는 것이 목적이다. 하지만 비례 방식에서는 상당한 지분을 남겨야 해 추가적인 거래 설계가 불가피하다.
한 IB업계 관계자는 “M&A는 경영권을 바꾸는 게 핵심인데 비례방식으로 가면 경영권 교체라는 본질이 흐려진다”며 “선행매수를 허용하고 50%+1주를 공개매수하는 방식은 M&A 시장과 일반주주 보호를 고려한 절충안”이라고 설명했다.
인수자에게도 부담이다. 과반 지분을 확보해도 기존 창업자가 상당한 지분을 유지하면 향후 사업 재편이나 주요 의사결정 과정에서 이해관계가 충돌할 수 있다. 한 사모펀드 업계 관계자는 “최대주주 잔류는 잠재적인 경영권 분쟁 요소”라고 우려했다.
의무공개매수 제도가 도입되기 전부터 상장사 M&A 문턱은 높아지는 추세다. 지난해 상법 개정으로 이사의 충실의무 대상에 주주가 포함되면서 공개매수 가격 적정성을 둘러싼 주주들의 문제 제기가 잇따르고 있기 때문이다.
베인캐피탈의 에코마케팅 인수가 대표적이다. 베인캐피탈은 최대주주 지분 인수 가격과 동일한 주당 1만6000원에 공개매수를 추진했지만 일반주주들의 저평가 반발에 부딪혔다. 결국 세 차례 공개매수와 장내 추가 매수를 거친 뒤에야 지분 95% 이상을 확보했다.
맥쿼리자산운용그룹의 가비아 인수 역시 공개매수 가격을 둘러싼 갈등으로 홍역을 치뤘다. 맥쿼리 측은 지난 7월부터 주당 4만8000원에 가비아 공개매수를 추진했지만 응모율이 저조해 무산됐다. 이후 얼라인파트너스 등 주요 주주들과 협상을 거쳐 공개매수 가격을 5만3000원으로 인상하기로 합의했다.
한 IB업계 관계자는 “M&A가 활발해야 소액주주도 경영권 프리미엄을 공유할 수 있다”며 “의무공개매수 제도는 시장 위축 효과를 고려해 설계해야 한다”고 지적했다. 박지영 기자
park.jiyeong@heraldcorp.com