퇴직연금 가입자 60.8% 연 수익률 4% 미만
S&P500 월별 1년 투자 182회 중 164회 수익
변동성 관리·절세계좌 활용 강조
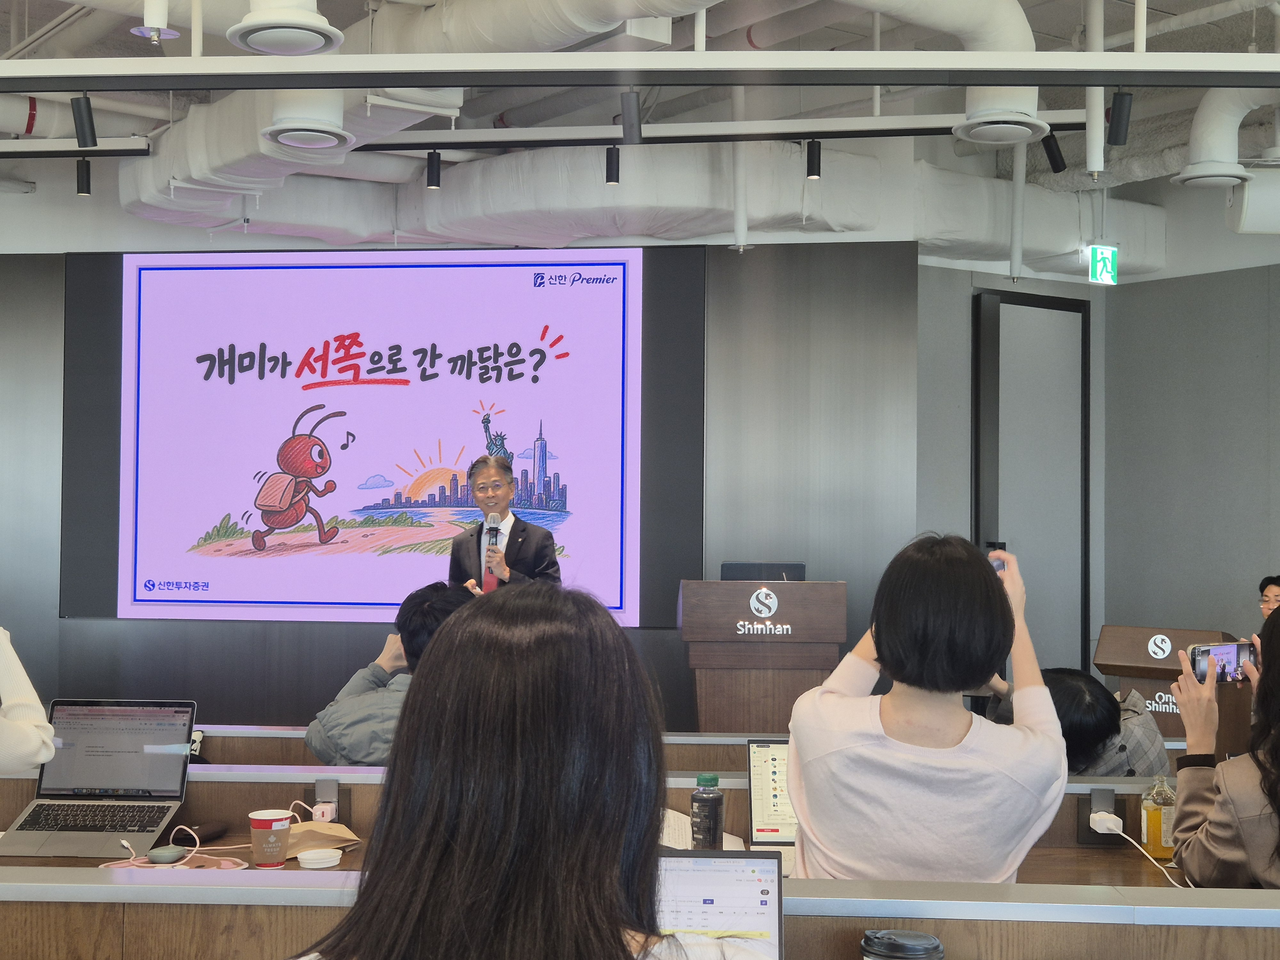
[헤럴드경제=송하준 기자] 퇴직연금 수익률이 연 3%에서 6%로 높아지면 25년 뒤 자산 규모가 2배 이상으로 늘어난다. 그러나 퇴직연금 가입자 10명 중 6명은 연간 수익률이 4%에도 미치지 못하는 것으로 나타났다. 장기간 운용하는 퇴직연금의 특성상 수익률 관리에 따라 노후 자산 규모가 크게 달라질 수 있다는 분석이다.
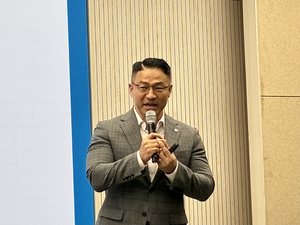
5일 신한투자증권에 따르면 박근배 신한투자증권 신한 Premier 패스파인더부 상무는 이날 서울 여의도 본사에서 열린 ‘현명한 자산관리 전략’ 세미나에서 변동성 관리와 장기투자, 절세계좌 활용을 주요 자산관리 전략으로 제시했다.
금융감독원의 ‘2025년 퇴직연금 투자백서’에 따르면 확정기여형(DC)·개인형퇴직연금(IRP) 가입자의 60.8%는 연간 수익률이 4% 미만이었다. 박 상무는 원금 100을 연 3% 수익률로 25년간 운용하면 209.4가 되지만, 수익률을 3%포인트 높이면 최종 자산 규모가 2배 이상으로 늘어난다고 설명했다.
박 상무는 연말에 세액공제를 목적으로 한꺼번에 납입하기보다 매월 꾸준히 투자할 것을 권했다. 연말까지 자금을 묵혀두지 않고 운용 기간을 늘려 장기적인 복리 효과를 높이기 위한 취지다.
투자 과정에서는 손실 규모를 관리해야 한다고 강조했다. 투자금이 20% 줄어들면 원금을 회복하기 위해 25%의 수익을 내야 한다. 손실률이 50%에 이르면 100%, 80%에 이르면 400%의 수익이 필요하다. 박 상무는 레버리지 투자와 손실이 발생한 개별 종목을 추가 매수하는 이른바 ‘물타기’에 주의해야 한다고 지적했다.
장기투자 성과를 보여주는 분석도 제시했다. 최근 15년간 매월 말 미국 스탠더드앤드푸어스(S&P)500지수에 투자해 1년간 보유했다고 가정한 결과, 182차례의 월별 투자 시점 가운데 164차례(90.1%)에서 플러스 수익률을 기록했다. 평균 수익률은 14.9%였다. 같은 방식으로 계산한 코스피의 평균 수익률은 13.3%로 나타났다.
장기투자 과정에서도 시장 조정은 반복됐다. 2011년부터 올해까지 16개 연도 중 S&P500지수는 14개 연도, 코스피는 11개 연도에 상승했다. 같은 기간 연중 최대 낙폭(MDD)은 각각 평균 12.6%, 17.9%였다. 박 상무는 개별 종목 선택에 집중하기보다 시장 전체에 분산 투자해 변동성을 관리할 필요가 있다고 설명했다.
절세계좌를 활용한 세후 수익률 관리도 강조했다. 박 상무는 퇴직연금과 개인연금, 개인종합자산관리계좌(ISA)를 활용하는 ‘퇴·개·이·황’ 전략을 소개했다. ISA 만기 자금을 연금계좌로 이전하면 이전 금액의 10%, 최대 300만원을 추가 세액공제 대상 금액에 포함할 수 있다. 잦은 매매로 발생하는 수수료와 세금도 장기 복리 수익을 줄이는 요인으로 꼽았다.
박 상무는 “성공적인 자산관리는 시장의 움직임을 정확하게 예측하는 것보다 투자 목적에 맞는 원칙을 세우고 꾸준히 실천하는 데 있다”며 “감당할 수 있는 수준으로 변동성을 관리하고 절세계좌를 활용해 장기적인 관점에서 자산을 운용하는 것이 중요하다”고 말했다.
hajun825@heraldcorp.com