2026년도 3분기 실적
GS칼텍스 영업익 전년 대비 208% 증가
“원유 도입 비용 급등에 수익성 개선 폭 제한”
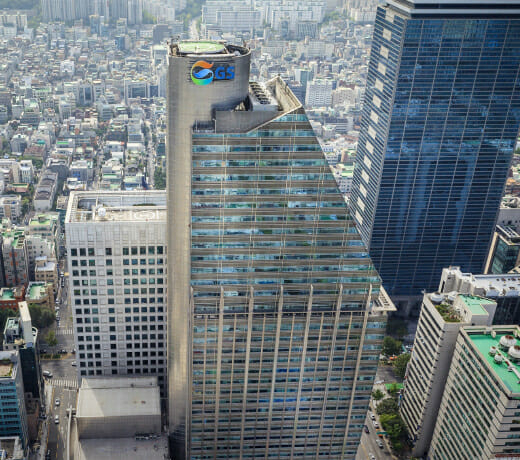
[헤럴드경제=박혜원 기자] ㈜GS가 올해 3분기 매출 7조2706억원, 영업이익 1조2748억원을 기록했다고 5일 밝혔다. 전년 동기 대비 각각 11%, 66% 증가한 규모다. 석유제품 공급난에 GS칼텍스가 실적을 견인한 가운데 GS에너지 등 주요 자회사들도 견조한 실적을 냈다.
정유 부문 자회사 GS칼텍스의 3분기 매출은 전년 대비 61% 늘어난 17조7641억원, 영업이익은 208% 늘어난 1조1447억원을 기록했다. 이중 정유 부문 영업이익은 정제 마진 강세가 계속되며 6968억원에 달했다. 윤활유 부문 역시 공급난 영향으로 영업이익 4489억원을 냈다.
다만 GS칼텍스는 중동 전쟁 국면에 수익성에 일부 타격을 받았다는 입장이다. GS칼텍스 관계자는 “운송비와 보험료 등을 포함한 글로벌 해상 운임의 유례 없는 급등으로 원유 도입 비용이 증가하면서 특히 중동산 원유 의존이 높은 정유사들의 실질적인 수익성 개선 폭이 제한되고 있다”고 설명했다.
석유화학 부문의 경우 나프타 및 원유 도입 차질에, 상반기 래깅 효과가 소멸하면서 매출 2조4200억원, 영업손실 10억원을 기록했다. GS칼텍스 관계자는 “석유화학 부문이 나프타 가격 상승을 가격에 충분히 반영하지 못해 전 분기에 이어 적자를 이어갔다”고 말했다.
제품별로 보면 파리자일렌(PX)과 벤진은 생산설비 가동률을 조정하며 스프레드가 소폭 개선됐으며, 에틸렌은 나프타 가격 상승 부담으로 스프레드가 축소됐다.
에너지 부문 자회사 GS에너지는 지분 50%를 보유하고 있는 GS칼텍스로부터의 지분법이익이 확대되며 매출은 전년 대비 38% 늘어난 1조9929억원, 영업이익은 70% 늘어난 1조185억원을 기록했다.
아울러 GS 관계자는 “올해 4분기는 중동 정세에 따른 유가 변동성과 최근 급등한 원유 수송 운임 등의 불확실성이 이어질 것”이라며 “시장 환경 변화에 얼마나 유연하게 대응하느냐가 실적을 좌우할 것”이라고 말했다.
klee@heraldcorp.com