BEV 비중 72.4%로 5.0%포인트 상승
BYD 점유율 감소…리프모터·체리 약진
현대차그룹 57만5000·19.0%↑
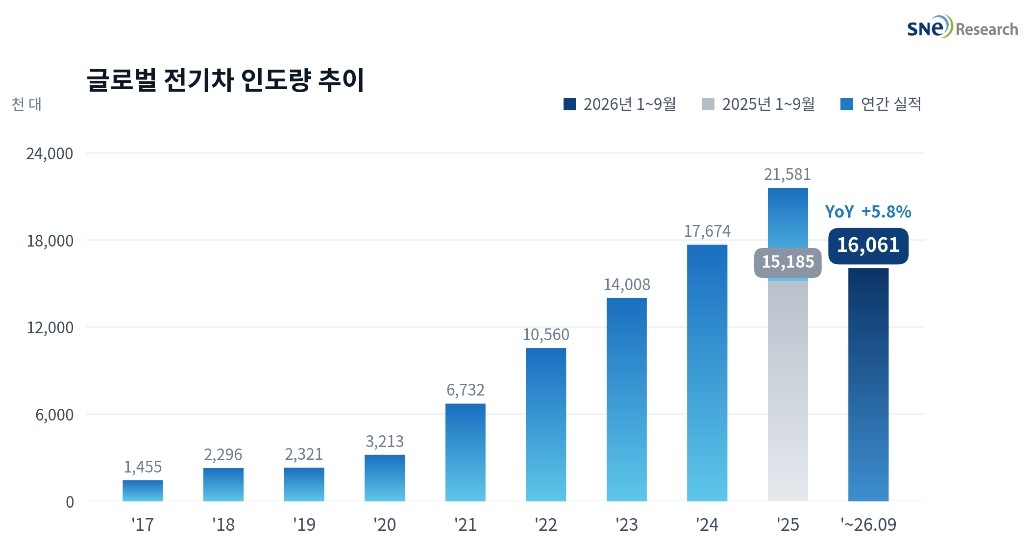
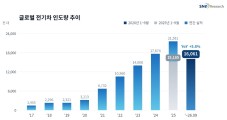
[헤럴드경제=권제인 기자] 올해 1~9월 글로벌 전기차 인도량이 1606만1000대로 전년 동기보다 5.8% 증가했다고 SNE리서치가 3일 밝혔다. 배터리 전기차(BEV)와 플러그인하이브리드차(PHEV)를 합한 수치다.
9월 인도량은 226만8000대로 올해 월간 기준 가장 많았지만 전년 동월 대비 증가율은 2.2%에 그쳤다. 중국 내수 부진이 9월에도 이어졌기 때문으로 풀이된다.
차종별로는 BEV가 1162만8000대로 13.6% 늘었고 PHEV는 443만3000대로 10.4% 줄었다. BEV 비중은 67.4%에서 72.4%로 5.0%포인트 높아졌다. 중국을 뺀 시장은 733만4000대로 30.0% 증가했다.
지역별로 보면 중국은 872만6000대로 가장 많았으나 8.6% 줄었고 점유율은 54.3%로 낮아졌다. BEV는 0.2% 늘었지만 PHEV는 24.3% 줄었다. 9월 인도량은 전년 동월 대비 13.0% 감소했는데, 지난해 일부 지역의 보조금 축소를 앞두고 구매가 몰렸던 영향이라고 SNE리서치는 설명했다.
유럽은 395만4000대로 32.2% 늘었고 점유율은 24.6%로 4.9%포인트 올랐다. BEV는 37.7%, PHEV는 20.8% 증가했다. 국가별로는 독일 42.1%, 프랑스 54.3%, 이탈리아 73.5% 늘었다. 독일은 올해부터 저·중소득 가구를 대상으로 전기차 구매 보조금을 다시 지급하고 있다.
북미는 111만5000대로 25.2% 줄었고 점유율은 6.9%로 2.9%포인트 내려갔다. 9월 인도량은 35.9% 감소했는데, 지난해 9월 말 미국 전기차 세액공제 종료를 앞두고 구매가 집중됐던 영향이다. 미국의 3분기 인도량은 2분기와 비슷한 수준이었고, 1~9월 BEV와 PHEV 인도량은 각각 20.8%, 41.1% 감소했다.
아시아(중국 제외)는 149만8000대로 74.7% 늘었고 점유율은 9.3%로 3.7%포인트 상승했다. 인도네시아 116.1%, 태국 78.0%, 베트남 75.9%, 한국 69.4%, 일본 69.3%, 인도 59.4% 순으로 증가율이 높았다. 기타 지역은 76만7000대로 155.4% 늘었고, 브라질 147.1%와 호주 132.9%의 증가폭이 컸다.
그룹별로는 BYD가 256만5000대로 1위를 지켰지만 15.4% 줄었고 점유율은 16.0%로 4.0%포인트 하락했다. 중국 내 인도량이 170만9000대로 32.9% 감소했다. 해외 인도량은 늘어 유럽에서 30만대로 78.8%, 아시아(중국 제외)에서 55.9% 증가했다.
2위 지리는 158만6000대로 2.5%, 3위 테슬라는 132만5000대로 8.8% 늘었다. 테슬라는 중국과 북미에서 각각 11.9%, 2.3% 줄었으나 유럽에서 29.7%, 아시아에서 75.8% 증가했다. 4위 SAIC는 102만6000대로 18.3% 늘어 101만8000대의 폭스바겐을 앞질렀다.
중국 업체 가운데 창안은 67만1000대로 3.4% 늘어 6위를 기록했다. 체리는 65만4000대로 35.7% 늘었다. 체리의 유럽 인도량은 307.2% 증가했다. 리프모터는 61만대로 66.2% 늘어 상위 10개 그룹 중 증가율이 가장 높았다. 중국 내 인도량이 45.2% 늘었고 스텔란티스 판매망을 통한 유럽 인도량은 434.5% 급증했다. 점유율은 3.8%로 1.4%포인트 올라 8위를 기록했다.
현대차그룹은 57만5000대로 19.0% 늘어 9위에 올랐고 점유율은 3.2%에서 3.6%로 높아졌다. 유럽과 아시아(중국 제외)에서 각각 23.4%, 64.3% 늘었지만 북미에서는 27.3% 줄었다. BMW는 43만대로 2.6% 줄어 10위였다.
상위 10개 그룹 밖 업체의 인도량은 560만1000대로 9.7% 늘었다. 11위 도요타와 12위 르노-닛산은 각각 61.6%, 31.5% 증가했고 스텔란티스(-5.1%)와 메르세데스-벤츠(-3.0%)는 감소했다.
SNE리서치는 4분기 연간 실적을 가를 요인으로 중국 내수 회복 여부와 미국 시장 회복 정도, 유럽 증가세 지속 여부를 꼽았다. 중국은 9월부터 내수용 리튬이온 배터리에 소비세를 부과하고 있고, 2027년 1월에는 배터리 수출 증치세 환급을 폐지할 예정이다. 유럽에서는 역내 생산 부품 요건을 담은 산업가속법(IAA)이 논의되고 있어, 중국계 업체의 현지 생산 확대와 보급형 모델 공급이 점유율 경쟁의 변수가 될 전망이다.
eyre@heraldcorp.com