근속 1년 미만·주 15시간 미만 근로자는 여전히 ‘사각지대’
노후소득 보장 위해 ‘옵트아웃’제 도입으로 일시금 대신 연금 유도
[헤럴드경제=이태형 기자] 정부가 근로자의 안정적인 노후 보장을 위해 2030년까지 전 사업장 퇴직연금 의무화와 기금형 퇴직연금 도입을 핵심으로 한 제도 개편에 착수한다.
그러나 퇴직연금이 실질적인 든든한 노후 자금으로 안착하기 위해서는 영세 사업장의 비용 부담 완화, 사각지대 해소, 운용 수익률 제고 등 풀어야 할 과제가 산적해 있다는 지적이 나온다.
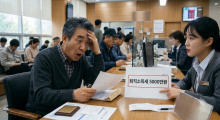
10인 미만 영세 사업장에 ‘자금 압박’…초단시간·단기 근로자 사각지대
가장 큰 걸림돌은 중소·영세 기업의 재정적 부담이다.
퇴직연금 미도입 사업장의 90% 이상이 10인 미만의 영세 소기업이다. 기존 퇴직금 제도와 달리 매달 혹은 매년 정기적으로 사외 금융기관에 적립금을 현금으로 내야 하기 때문에 자금 유동성이 취약한 중소기업에는 상당한 압박으로 작용한다.
정부가 중소기업 부담금 매칭과 융자 지원 등의 대책을 내놓았지만, 제도가 장기적으로 안착하려면 보다 지속 가능하고 실질적인 예산 지원과 행정 절차 간소화가 동반돼야 한다.
현행 퇴직급여법상 ‘근속 1년 미만’과 ‘주 15시간 미만 초단시간 근로자’는 의무화 대상에서 제외돼 ‘복지 사각지대’도 여전하다.
노동계는 근속 요건을 3~6개월로 완화해 취약계층을 보호해야 한다고 주장하는 반면, 경영계는 가뜩이나 높은 인건비 부담이 가중될 수 있다며 맞서고 있다. 온라인 기반 노동자와 특수고용직 등 고용 형태가 다양해지는 상황에서 실효성 있는 사각지대 해소 방안에 대한 사회적 합의가 필요하다.
‘원리금 보장형’ 편중, 쥐꼬리 수익률 넘어야…일시금 수령 대신 연금 유도
자본시장연구원과 고용노동부 등에 자료에 따르면, 국내 퇴직연금 자산의 약 75% 이상이 수익률이 극히 낮은 원리금 보장형 상품에 묶여 있는 점도 고질적인 문제다. 지나치게 안정성만 추구하다 보니 물가상승률을 따라잡지 못해 은퇴 시점에는 정작 자산 증식 효과를 못 볼 수 있다.
지난달 29일 정부가 발표한 ‘퇴직연금 기능강화 방안’에도 포함됐지만 ‘기금형 퇴직연금’ 도입을 통한 전문적인 자산운용 체계 구축이 필수적이다. 디폴트옵션(사전지정운용제도)의 성과 중심 개편과 함께 확정기여형(DC)에 대한 위험자산 투자 규제 완화 등 전반적인 규제 혁신이 필수다.
열심히 모은 퇴직연금이 은퇴 전 쪼개지거나 단번에 사라지는 구조도 개선 대상이다. 현재 가입자의 80% 이상이 퇴직 시 연금 대신 일시금으로 자금을 받아 노후 자금을 조기에 소진하고 있다. 주택 구매나 의료비 등을 사유로 한 중도 인출도 빈번하다.
전문가들은 일시금 대신 연금을 선택할 수 있도록 유도하는 ‘옵트아웃(Opt-out, 사전에 일시금 수령 의사를 밝히지 않으면 자동으로 연금 지급)’ 제도 등의 도입을 제안하고 있다. 이번 정부 방안에는 향후 검토한다는 내용이 포함되는 데 그쳐 앞으로 구체적인 추진 방향이 마련돼야 한다. 또 중도 인출을 억제하는 대신 이를 대체할 담보대출 상품 등의 법적 기반 마련도 뒷받침돼야 한다.
새롭게 도입되는 ‘기금형 퇴직연금’ 체계에서는 민간 금융사와 노사 단체, 공공기관이 별도의 수탁법인을 설립해 적립금을 운용하게 된다. 대규모 자금을 제삼자가 운용하는 만큼 도덕적 해이나 불완전 판매 같은 ‘대리인 리스크’를 통제하는 것도 중요하다.
엄격한 인허가 기준 마련, 수탁자 책임 명문화 등 국회 차원에서의 정교한 법적 규제 체계 정비가 선행돼야 2030년 퇴직연금 전면 도입이 성공적으로 마무리될 수 있다.
thlee@heraldcorp.com