KT&G 주간 상승률 8.19%
3분기 역대 최대 영업익 전망
주주환원 정책도 주가 뒷받침
[헤럴드경제=문이림 기자] 이번주 국내 증시가 급락한 가운데 KT&G 주가는 6% 넘게 오르며 강세를 보였다. 3분기 사상 최대 실적에 대한 기대감이 주가 상승을 이끈 것으로 풀이된다. 안정적인 실적 성장과 높은 배당수익률을 갖춘 방어주로서의 매력도 부각됐다.
한국거래소에 따르면 KT&G 주가는 지난 12일부터 16일까지 8.19% 상승했다. 같은 기간 코스피가 16.69% 급락한 것과 대조적이다. 특히 코스피가 7% 넘게 급락하며 서킷브레이커가 발동된 지난 15일에도 주가는 3.96% 급등했다.
기관과 연기금은 5거래일동안 각각 800억원, 110억원 순매수하며 지수 상승을 이끌었다.
주가 강세의 배경에는 3분기 실적에 대한 기대감이 있다. 해외 궐련 판매 증가와 국내 담배사업의 수익성 개선에 힘입어 역대 최대 영업이익을 달성할 것이라는 전망에서다.
KB증권은 KT&G의 3분기 연결 기준 매출액을 1조9384억원, 영업이익을 4968억원으로 추정했다. 전년 동기 대비 각각 13.9%, 19.8% 증가한 수준이다. 영업이익 전망치는 시장 전망치(컨센서스)에 부합할 전망이다.
특히 해외 궐련 부문이 전년 동기 대비 12% 증가해 영업이익 증가를 이끈 것으로 분석된다. 지난해 기준 해외 궐련 매출은 KT&G 전체 매출의 22%를 차지했다.
최고운 한국투자증권 연구원은 “해외 담배사업의 성장에 더해 국내 원가절감 효과와 부동산 부문의 분양매출이 반영되며 사상 최대 매출액과 영업이익을 경신할 것”이라고 내다봤다.
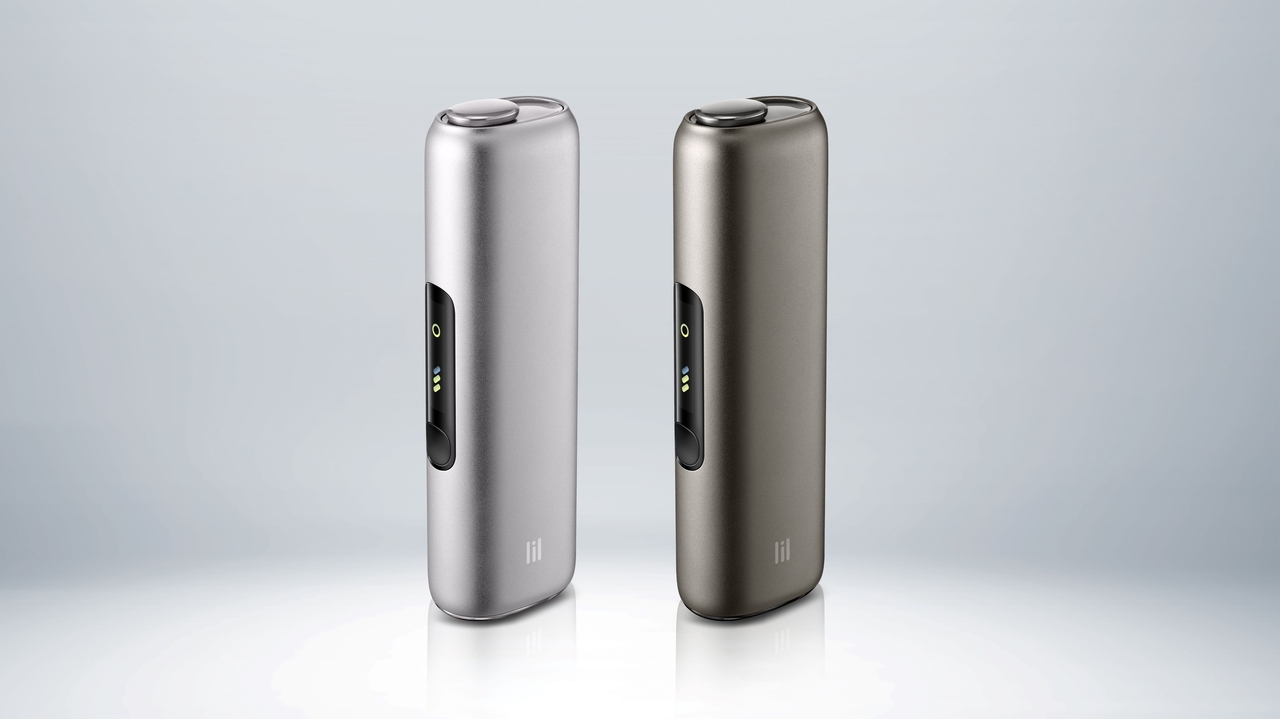
적극적인 주주환원 정책도 주가를 뒷받침하고 있다. 다올투자증권에 따르면 KT&G의 올해 배당수익률은 4.4%로 추정된다. 회사가 배당 확대 기조를 이어가고 있는 만큼 향후 배당 매력도 더욱 높아질 것으로 기대된다.
자사주 매입도 진행 중이다. KT&G는 지난 9월부터 오는 12월까지 3600억원 규모의 자사주 207만주를 매입할 예정이다. 2024년부터 2027년까지 계획된 주주환원 규모는 총 3조7000억원에 달한다. 회사는 다음달 새로운 주주환원 정책도 발표할 예정이다.
조상훈 신한투자증권 연구원은 “향후 전자담배와 글로벌 사업, 건강기능식품 등 3대 핵심 성장사업과 니코틴 파우치 등 신성장동력에 집중하는 전략이 강력한 주주환원으로 이어지는 선순환 구조가 확립돼 견조한 주가 흐름이 전망된다”고 말했다.
원·달러 환율 하락은 4분기 실적의 변수다. 해외 매출 비중이 높은 만큼 원화 강세는 실적에 부담을 준다. 권우정 교보증권 연구원은 “최근 원·달러 환율 급락으로 4분기 실적의 눈높이는 조정할 필요가 있다”고 분석했다.
류은애 KB증권 연구원은 “환율 하락 관련 우려는 주가에 기반영되었다고 판단하며 연간 영업이익 성장률도 가이던스 10~13%에 부합할 것으로 전망한다”며 “4분기는 환율 영향이 불가피하나 다음달 초 발표 예정인 배당 중심의 신규 주주환원정책을 고려 시 주가의 하방 가능성은 제한적”이라고 짚었다.
moon@heraldcorp.com