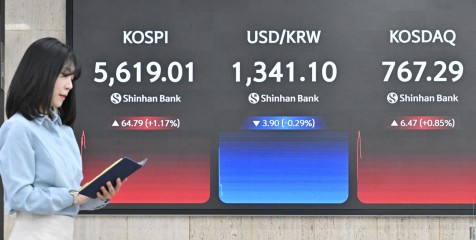
15일 코스피가 급락하며 7거래일만에 7000포인트대에서 5000포인트대로 떨어졌다. 인공지능(AI) 투자 수익성에 대한 의구심, 미국 물가 상승에 따른 금리 인상 우려, 중국 반도체업체의 신제품 개발 소식 등이 겹치면서 한국 코스피 시가총액의 절반 가량을 차지하는 삼성전자와 SK하이닉스의 주가가 주저앉은 탓이다. 외국인의 투매세가 두드러졌다. 외국인은 하루 동안 3조7000억원, 이달 들어서만 총 18조원 가까이 순매도했다. 같은날 미국, 일본, 대만, 중국 등 기술기업들이 중심이 된 주요국 지수도 1.9~4.9% 빠졌지만, 한국 하락폭은 몇 배 더 컸다. 올해 상반기 코스피 상승률이 주요국 중 최고였다는 것을 감안하면, 한국 증시가 유독 과열과 공포가 교차하는 극단적인 장세를 보이고 있다 하겠다.
그 와중에 최근 국정감사에선 국민연금의 리밸런싱(자산 비중 재조정) 유예로 인한 수익률 하락과 급락장에서의 매수 여력 약화 문제가 불거졌다. 우리 증시의 급등장에서 평가액이 높아져 비중이 늘어난 국내 주식을 팔지 못하고 보유율을 늘린 결과, 급락장에서 수익률이 급감하고 저점 매수할 여력마저 잃었다는 게 비판의 요지다. 국민연금이 고점에서 팔지 못하는 동안 외국인은 대거 매도해 차익을 챙겼고, 지수가 가파르게 떨어지자 매수할 여유가 없어 증시 안전판 역할마저 하지 못하고 있다는 것이다. 우리 증시 정책이 과열에 편승하고 공포에는 무기력하다는 단적인 예라 아니할 수 없다.
국민연금 기금운용위원회는 지난 1월 국내주식 보유 비중(14.9%) 허용범위를 이탈해도 리밸런싱을 한시 유예하는 결정을 내렸다. 5월에는 보유 비중을 20.8%로 상향조정하고 허용범위를 최대 28.8%까지로 높였다. 그런데 유예가 종료되고 하반기 지수 하락세가 계속되자 수익률은 6월말 27.22%에서 7월말 14.84%로 떨어졌다. 여기에 정부는 단일종목 지수를 2배 추종하는 레버리지 ETF를 허용해 5월에 출시 이후 코스피와 코스닥의 변동폭을 더 키웠다.
물론 주식시장은 정부 의지대로 움직이지 않는다. 정부가 글로벌 금융시장의 충격을 차단하거나 주가의 등락을 통제할 수도 없다. 그러나 시장의 위험을 정확히 진단하고, 정책의 원칙과 방향을 일관되게 제시하며, 위기 때 예측 가능한 대응을 하는 것은 정부의 책임이다.
그런데 급등장에서는 지수 상승을 자본시장이 개혁이나 정책 성과로 강조하면서 과열투자를 방치하거나 낙관론에 편승했고 특정 업종·대형주 쏠림, 외국인 자금 유출, 거시 지표의 변동 등 취약성과 위험 요인에 제대로 대비하지 못한 대가가 지금 국내외 투자자들의 공포로 나타나고 있는 것은 아닌지 따져봐야 한다. 증시정책의 목표는 주가 부양을 통한 정치적 지지 확대가 아니라 투자활성화를 위한 시장 신뢰와 안정이라는 점을 명심해야 한다.
suk@heraldcorp.com