한국증시 ‘검은 화요일’
외국인 매도·中 반도체 이중 악재
코스피 지수 장중 5950선까지 후퇴
두 달 만에 ‘매도 사이드카’ 발동
“반등 열쇠는 결국 외인 시각 변화”
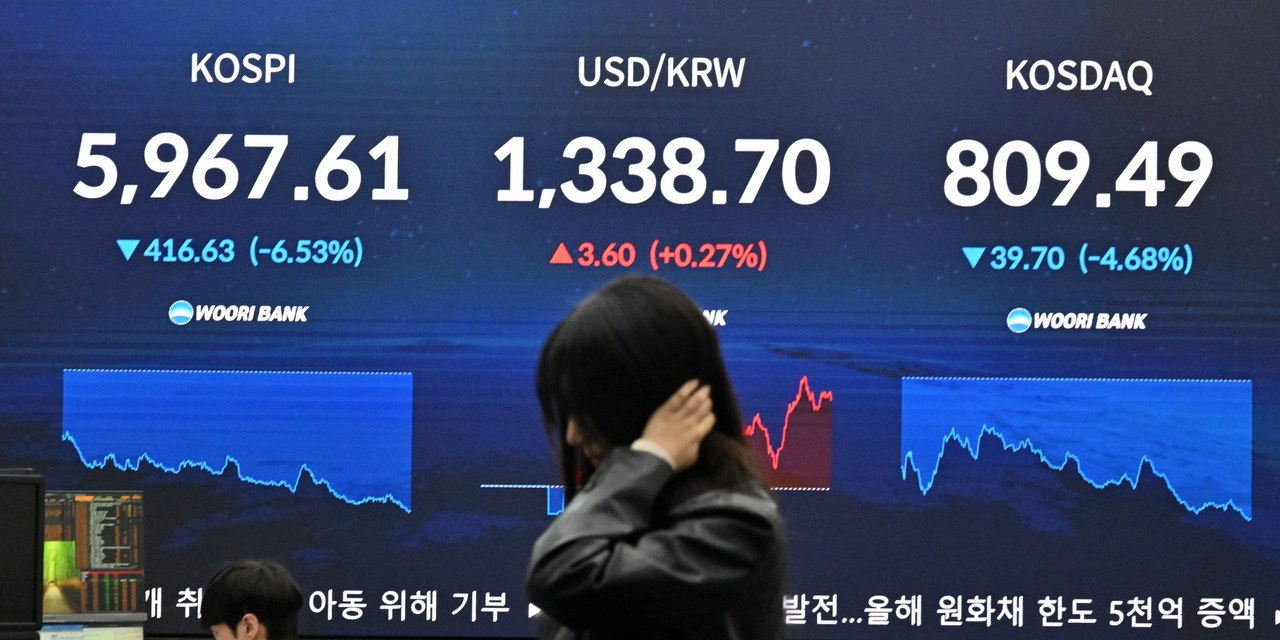
코스피 지수가 13일 장중 6000선까지 붕괴됐다. 삼성전자와 SK하이닉스가 쏟아부었던 대규모 ‘자사주 매입 방파제’가 걷히자, 외국인의 거센 투매 폭탄이 지수를 짓눌렀다. 올해 외국인 순매도는 이날 오전 기준 결국 200조원까지 돌파했다. 코스피가 심리적 마지노선인 6000선까지 후퇴하면서 이제 시장에 공포감이 번지고 있다.
한국거래소에 따르면 이날 오전 10시 25분 기준 코스피 지수는 전장보다 386.08포인트(6.05%) 하락한 5998.16을 나타내고 있다. 장중엔 5950까지 떨어졌다. 앞서 이날 오전 9시 47분 58초에는 유가증권시장에 매도 사이드카가 발동됐다. 코스피200 선물가격은 955.02로 기준가격(1006.22)보다 51.20포인트(5.08%) 하락했다. 코스피200 선물가격이 5% 이상 하락한 상태가 1분 이상 지속되면서 프로그램 매도호가의 효력이 5분간 정지됐다. 코스피 시장에서 사이드카가 발동한 것은 지난 8월 20일 이후 처음이다. 매도 사이드카로는 8월 19일 이후 약 두 달 만이다. ▶관련기사 3면
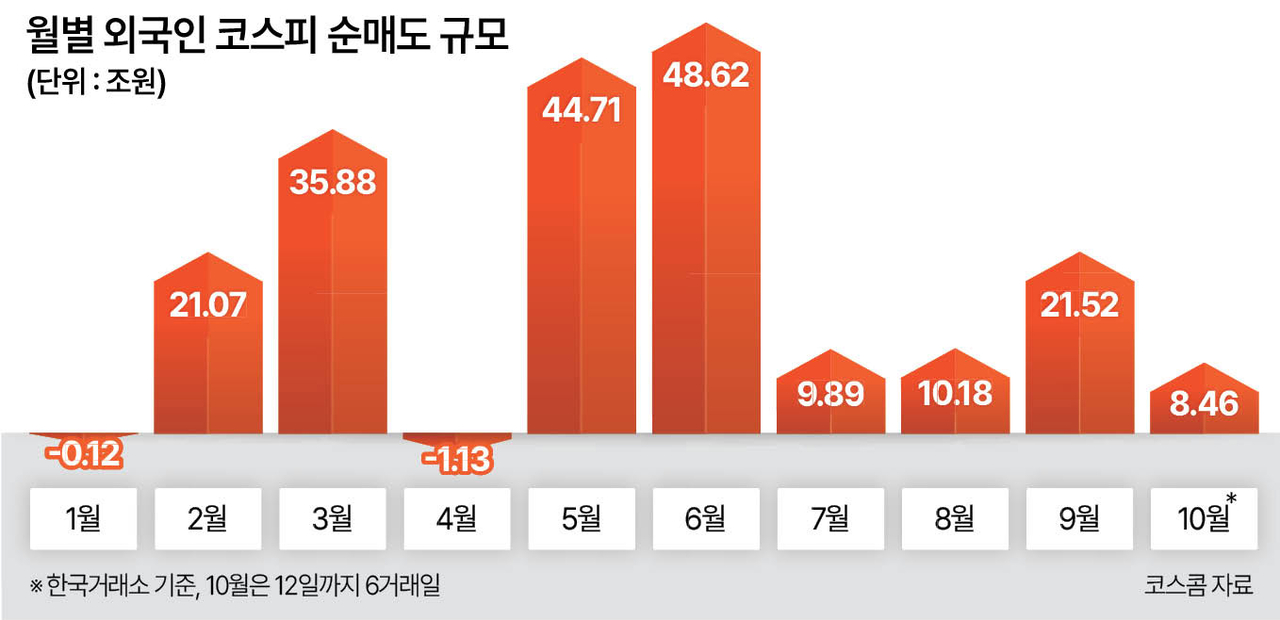
지수가 급락한 주된 원인으론 외국인의 거센 매도세가 꼽힌다. 외국인의 매도세는 그야말로 기록적이다. 외국인 투자자는 1월 2일부터 전날까지 유가증권시장에서 총 199조1045억원이나 순매도했다. 이날 역시 장 초반 순매도 흐름을 보이며, 올 들어 외국인 매도세는 이날 결국 200조원을 돌파했다.
외국인들은 국내 반도체를 집중적으로 팔아치웠다. 전날까지 올해 외국인 순매도 1위는 SK하이닉스로 무려 87조1440억원에 달했고, 삼성전자가 86조570억원으로 뒤를 이었다. 두 종목에서만 173조원 넘게 팔아치운 셈이다. 이어 현대차(11조3930억원), SK스퀘어(7조3350억원) 등 대표 대형주를 순매도했다. 개인 투자자가 98조2290억원을 순매수하며 지수 방어에 나섰지만, 쏟아지는 물량을 받아내기엔 역부족이었다.
외국인 매도세를 방어하던 삼성전자와 SK하이닉스의 자사주 매입도 소멸된 상태다. 코스피는 지난 8월 SK하이닉스(8월20일)와 삼성전자(8월24일)가 잇달아 대규모 자사주 매입에 돌입한 이후 줄곧 6000선 중후반대를 유지해 왔다. 삼성전자의 자사주 매입 완료를 앞둔 직전 거래일(10월2일)에는 7003.74까지 치솟으며 이달 최고점을 찍기도 했다. 하지만 자사주 매입이 마무리된 지난 6일 이후 상황이 급변했다.
5거래일 연속 하락세가 이어지며 코스피는 13% 넘게 폭락했다. 여기에 40조원 규모로 자사주를 취득·소각 중인 SK하이닉스의 방어벽마저 이달 중순 종료를 앞두고 있어 수급 버팀목이 사실상 사라질 위기에 처했다.
대외 악재도 겹쳤다. 전날 미국 증시에서 중국 창신메모리(CXMT)의 서버용 차세대 메모리 기술 진전 소식이 전해지며 글로벌 메모리 반도체 경쟁 심화 우려가 번졌다. 미국 기술주가 혼조세를 보인 가운데, 반도체 비중이 절대적인 한국 증시가 유독 가파른 충격을 받았다.
증권가에선 현재 국내 대표주들이 호실적에도 불구하고 ‘역사적 저평가’ 구간에 진입했다는 전망을 내놓고 있다. 다만, 매수 타이밍과 종목 선별에서는 신중한 접근이 요구된다고 입을 모았다.
양현경 iM증권 연구원은 “삼성전자의 12개월 선행 주가수익비율(PER)은 3.91배까지 낮아진 상태”라면서도 “다만 PER로 매수 시점을 잡기보다는 2028년 이후에도 높은 이익 수준을 유지할 수 있는지가 중요하다”고 분석했다.
업종별 선별 전략도 제시됐다. 안지선 유진투자증권 연구원은 “최근 들어 연초 이후 이익추정치 상향 조정 폭은 높았지만, 가격은 크게 상승하지 못한 업종을 주목할 필요가 있다”며 “반도체를 비롯해 에너지, 보험, 호텔·레저 업종이 밸류에이션 매력도가 높아 보인다”고 조언했다.
코스피 중장기 반등의 열쇠는 결국 외국인의 시각 변화라는 지적도 나온다. 김용구 유안타증권 연구원은 “외국인은 현재 반도체 주도의 세계 2위 실적 모멘텀을 불신하며, 역사적 바닥 수준의 멀티플에서도도 투매를 지속 중”이라며 “외국인의 시각 선회를 위해서는 고물가·고긴축·고금리 리스크의 정점 통과, 하이퍼스케일러의 설비투자 슈퍼 사이클 지속에 대한 신뢰 개선, 장기공급계약(LTA) 유효성 확인을 통한 실적 성장 증명, 생산 능력 조기 증설 및 수율 개선을 통한 물량 방어력 입증, 미 빅테크 수준의 적극적인 주주환원 등이 전제돼야 한다”고 진단했다. 김지윤 기자
jiyun@heraldcorp.com