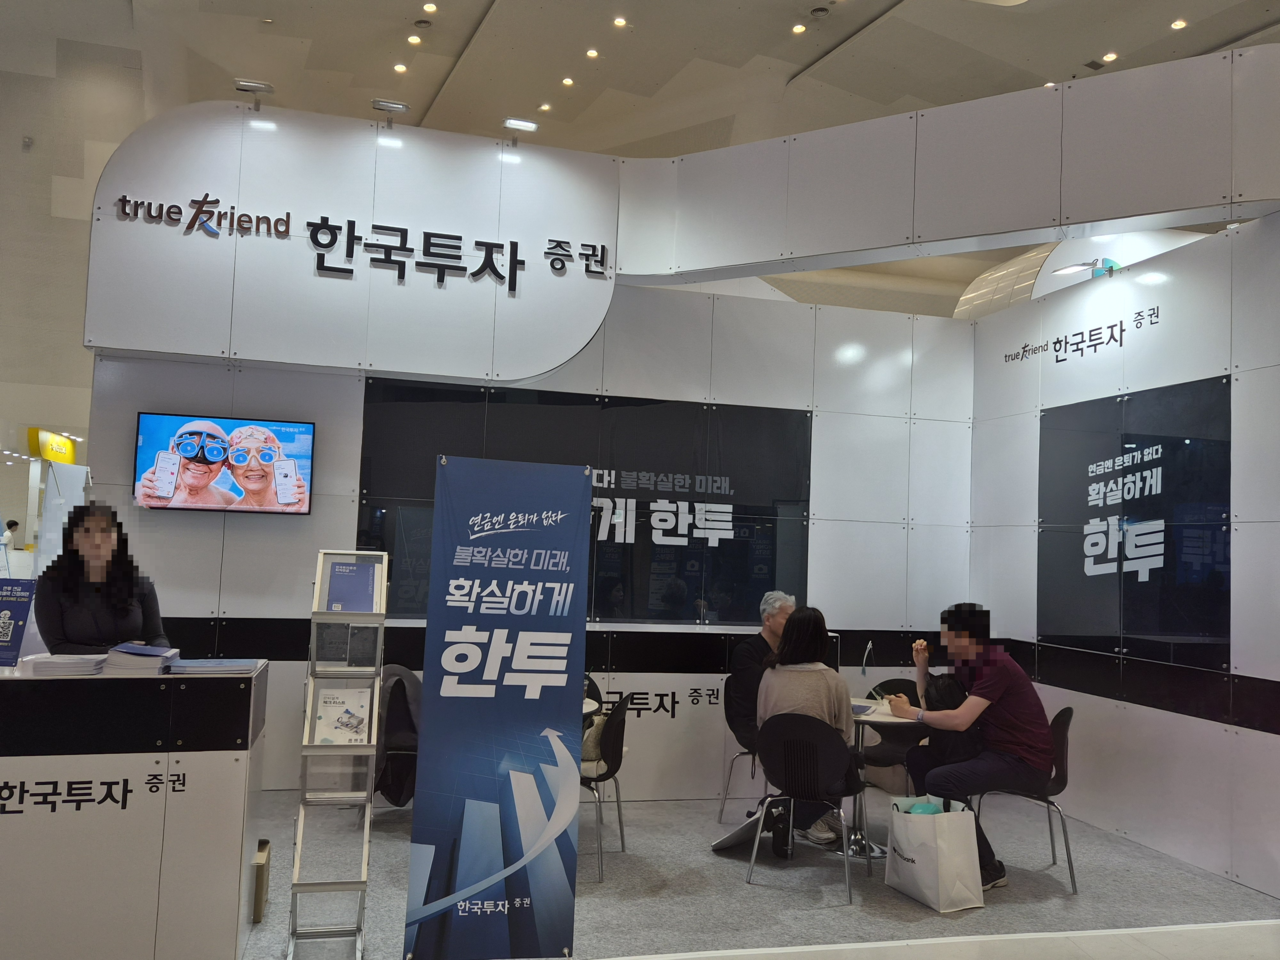
한국투자증권 퇴직연금 홍보부스
DB형, DC형 설명부터 차근차근
[헤럴드경제=박지영 기자] “절세 용도로 연금저축펀드 계좌를 만들어서 매년 투자하고 있는데 퇴직연금하고는 다른 건가요? IRP는 또 뭐예요?”
3일 서울 중구 동대문디자인플라자(DDP)에서 열린 ‘헤럴드 머니페스타 2026’ 행사장 한켠에 자리한 한국투자증권 부스. 7년차 직장인 A씨가 팜플렛을 뒤적거리며 이렇게 물었다. 주변 지인들이 퇴직연금에 대해 논의할 때마다 궁금해하면서도 구조가 복잡해 보이는 탓에 쉽게 접근하지 못하던 영역이었다. 2026년과 내년 주식·부동산 시장 전망을 두고 열띤 토론이 벌어지는 세미나룸 너머에서 20년 뒤, 30년 뒤 은퇴 ‘이후’를 고민하는 방문객들의 진지한 질문이 이어졌다.
이날 한국투자증권은 퇴직연금 상담 부스를 마련했다. ‘연금엔 은퇴가 없다. 확실하게 한투’라는 슬로건 아래 퇴직연금제도의 기본부터 확정급여형(DB형)과 확정기여형(DC형)의 차이, 개인형퇴직연금(IRP), 퇴직연금 계좌에서 투자할 수 있는 상품 종류 등 방문객의 연령과 투자 경험에 맞춘 상담을 진행했다. 단기 투자에서 한발 더 나아가 수십년 뒤 안정적인 노후를 준비하는 방법을 알리는데 초점을 맞췄다.
부스를 찾은 연령층은 다양했다. 취업을 준비하고 있는 20대부터 자산 형성과 자녀 양육을 동시에 고민하는 30~40대, 은퇴를 약 15년 남겨둔 50대가 골고루 찾았다. 퇴직연금이 더 이상 은퇴 직전 세대만 관심을 갖는 금융상품이 아니라 절세와 장기투자를 원하는 젊은 투자자의 ‘재테크’ 수단으로도 자리 잡는 모습이다.
A씨는 “절세를 위해 연금저축펀드 계좌를 만들었는데 오늘 DC형과 IRP형에 대한 설명을 듣고 나니 직접 투자를 해볼까 싶다”며 “평소에 궁금했던 내용을 이것저것 물어볼 수 있어서 좋았다”고 말했다.
퇴직연금에 대한 인식 변화는 실제 자금 흐름에서도 나타난다. 금융감독원에 따르면 2025년 말 기준 DB형 적립금은 228조9000억원(45.7%), DC형·기업형IRP 141조6000억원(28.2%), 개인형IRP 130조9000억원(26.1%)으로 DC형 및 IRP가 절반 이상을 차지했다. 특히 개인형IRP는 2023년 75조6000억원, 2024년 98조7000억원에서 지난해 100조원을 돌파하며 적립금 규모가 매년 30% 이상 성장 중이다.
DB형은 회사가 퇴직연금 자산을 운용하는 반면 DC형은 가입자가 직접 운용상품을 결정한다. 개인형 IRP 역시 개인이 금융회사와 상품을 선택할 수 있다. 퇴직연금 시장의 무게중심이 DC형과 IRP로 이동하면서 가입자 개인의 투자 판단과 금융회사의 상품·자산관리 역량이 중요해지고 있다.
한국투자증권 역시 이같은 변화에 맞춰 투자상품의 선택 폭을 넓히고 있다. 지난 8월 말 기준 한국투자증권 퇴직연금 계좌에서 매매할 수 있는 ETF(상장지수펀드)는 1021개, 상장리츠 등은 24개다. 지난달에는 DC형과 IRP 계좌에서 투자할 수 있는 10년, 20년 만기 개인투자용 국채도 선보였다.
이날 부스를 찾은 50대 직장인 B씨의 고민도 ‘퇴직연금을 어떻게 굴릴 것인가’였다. 이미 DC형 퇴직연금에 가입해 운용 중이지만 어떤 상품으로 포트폴리오를 구성할지를 두고 상담을 요청했다.
B씨는 “배당형 펀드를 중심으로 포트폴리오를 꾸렸는데 최근 수익률이 떨어져서 고민이었다. DC형이나 IRP에서 투자할 수 있는 상품의 종류에 대해 금융권 관계자에게 직접 물어볼 수 있어 좋았다”고 했다.
퇴직연금 시장이 ‘운용의 시대’로 접어들면서 증권사들의 경쟁이 한층 치열해지고 있다. 한국투자증권의 퇴직연금 적립금은 2024년 15조8148억원, 2025년 20조900억원으로 증가했다.
park.jiyeong@heraldcorp.com