국민참여성장펀드 2차 6000억원 판매개시
첫 5영업일에는 3000억원 서민에 우선배정
최대 40% 소득공제…원금손실 가능성 유의
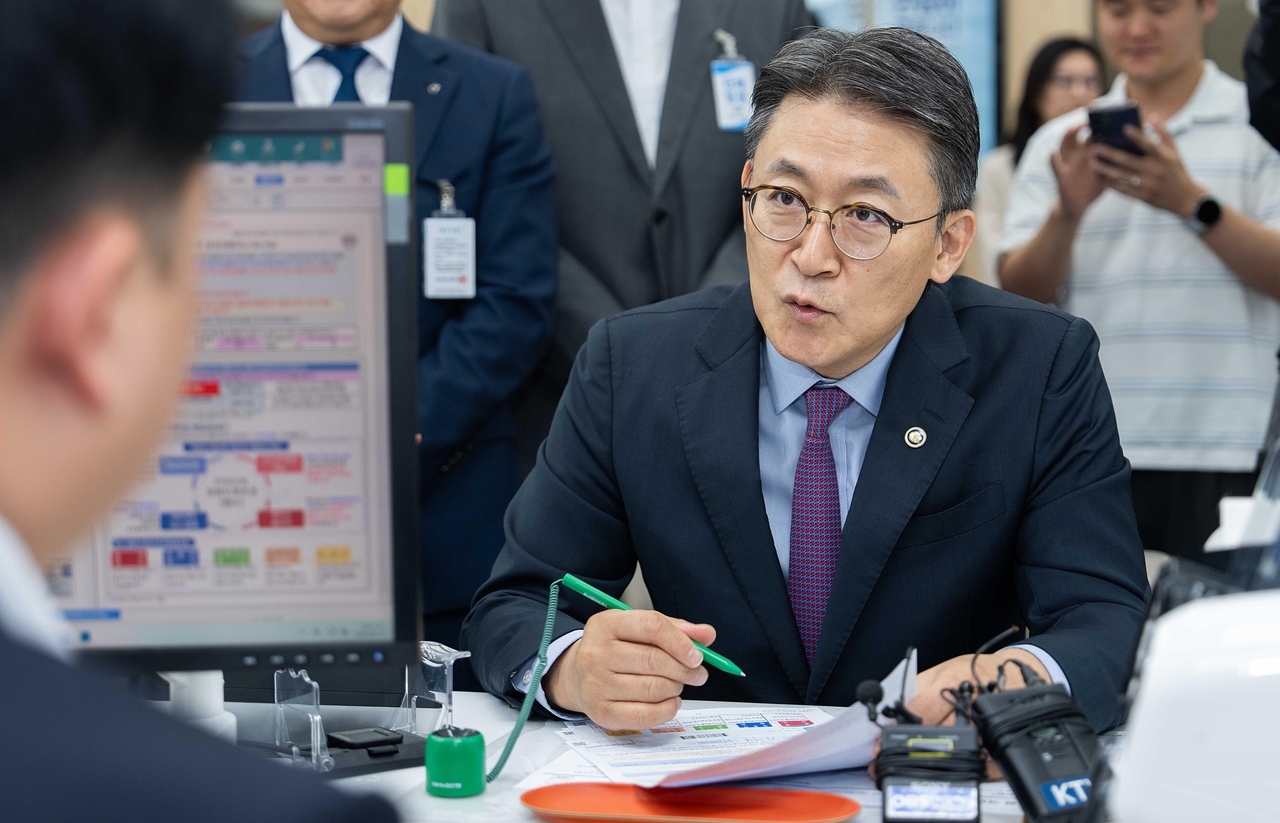
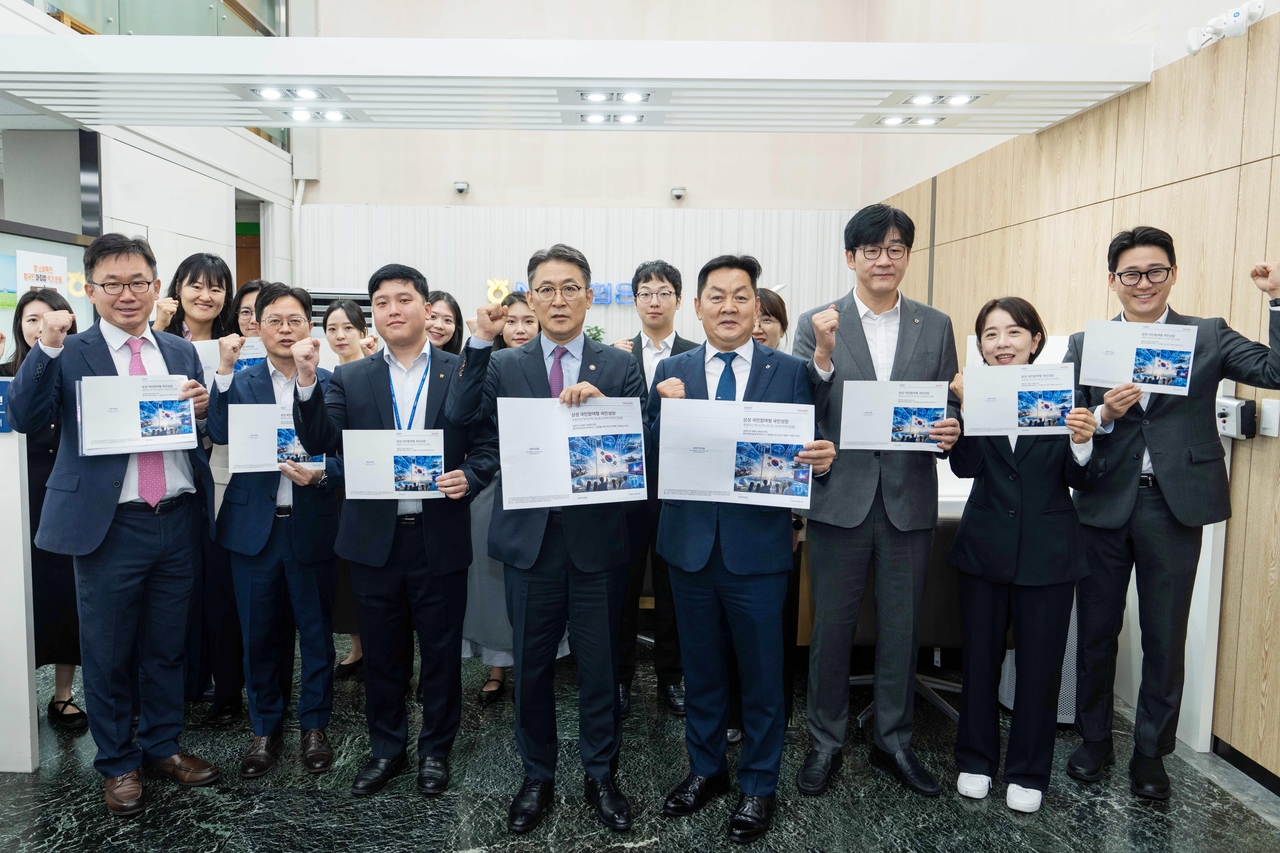
[헤럴드경제=박혜림 기자] 제2차 국민참여성장펀드 판매가 30일 시작된 가운데 권대영 금융위원회 부위원장이 직접 펀드에 가입하고 판매 현장을 점검했다. 권 부위원장은 판매기관에 원금 손실 가능성과 환매 제한 등 상품 특성을 충분히 설명해 불완전판매가 발생하지 않도록 해달라고 당부했다.
이날 권 부위원장은 국민참여성장펀드 판매처 중 한 곳인 NH농협은행 정부서울청사 지점을 찾아 투자자 성향 분석과 투자설명서·약관 확인 등 실제 가입 절차를 직접 거친 뒤 펀드 가입서류에 서명했다. 가입 과정에서 소비자가 겪을 수 있는 불편이나 절차상 애로사항도 함께 점검했다.
권 부위원장은 “국민참여성장펀드가 국민에게는 미래 전략산업 성장의 과실을 함께 나누는 의미있는 투자 기회가 되고, 첨단전략산업 기업에는 성장에 필요한 자금을 원활히 공급하는 상생의 발판이 될 것”이라고 말했다. 이어 “금년부터 5년간 매년 6000억원 조성을 목표로 지난 5월에 처음 출시되었는데, 첫 날 약 87%가 판매되는 등 국민들의 수요가 매우 높음에 따라 2차 펀드 출시를 앞당기게 됐다”고 설명했다.
2차 국민참여성장펀드는 총 6000억원 규모로 이날부터 다음달 15일까지 10영업일간 판매된다. 다만 판매 물량이 모두 소진되면 조기 마감된다. 판매사는 10개 은행과 14개 증권사다.
이번 2차 판매에서는 서민 우선배정 물량이 확대됐다. 판매 첫 5영업일인 9월 30일부터 10월 7일까지 전체 판매액의 50%인 3000억원이 서민에게 우선 배정된다. 1차 펀드 당시 서민 판매분이 약 35%로 목표치인 20%를 웃돈 점을 반영했다. 1차 펀드 가입자는 이번 2차 펀드 가입 대상에서 제외된다.
가입 절차도 간소화됐다. 기존에는 가입자가 직접 제출해야 했던 소득증빙서류를 공공 마이데이터 등을 활용해 금융회사가 확인할 수 있도록 했다. 다만 일부 증권사의 영업점 가입 시에는 관련 서류를 직접 제출해야 한다.
세제 혜택은 투자금액에 따라 최대 40%의 소득공제가 적용되며, 배당소득에는 지방세를 포함해 9.9%의 분리과세가 최대 5년간 적용된다.
다만 국민참여성장펀드는 원금이 보장되지 않는 고위험 투자상품이다. 5년 만기의 폐쇄형 상품으로 만기 보유가 원칙이며, 설정 후 거래소에 상장되더라도 유동성이 낮거나 기준가격보다 낮은 가격에 거래될 가능성이 있다.
권 부위원장은 “아름드리 나무도 작은 싹에서 자라나듯, 오늘 국민들께서 심으신 싹이 대한민국 미래산업으로 자라나고 그 성장의 열매가 국민들께 돌아갈 수 있도록 성심성의껏 잘 관리해 나가겠다”고 밝혔다.
한편 금융위원회는 최근 휴면자산 관리체계를 손질한다고 예고했다. 이에 따라 앞으로 은행·증권·보험·저축은행·상호금융 등 업권별로 금융회사별 휴면자산 환급액과 잔액, 장기미거래자산 규모를 매년 공개하고, 자체 환급 목표와 관리지표도 마련하도록 할 방침이다. 지난해 말 휴면금융자산은 1조5000억원 규모로, 최근 수년간 1조4000억~1조6000억원 수준에서 큰 폭의 감소 없이 등락을 반복했다.
rim@heraldcorp.com