글로벌 20개사 영업익 63%↓
올 상반기 평균 EBIT 마진 3.5%
전동화·中 공세·관세 부담 겹쳐
현대차·토요타 상대적 선방
[헤럴드경제=정경수 기자] 글로벌 자동차 업체들이 차를 더 팔고도 이익은 크게 줄어든 것으로 나타났다. 전기차 전환과 소프트웨어·인공지능(AI) 투자가 계속되는 가운데 중국 업체들의 공급 확대와 관세 부담까지 겹치면서 판매 회복이 곧바로 수익성 개선으로 이어지기 어려운 구조가 되고 있다는 분석이다.
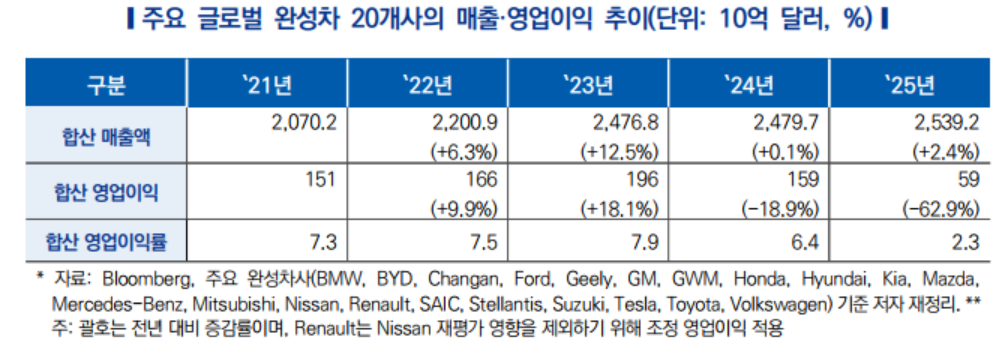
29일 한국자동차연구원의 ‘완성차 업계의 수익성 변화와 그 시사점’ 보고서에 따르면 글로벌 주요 완성차 20개사의 지난해 합산 매출은 2조5392억달러로 전년보다 2.4% 늘었다. 반면 영업이익은 1590억달러에서 590억달러로 62.9% 급감했다. 합산 영업이익률도 2023년 7.9%에서 2024년 6.4%, 지난해 2.3%까지 떨어졌다.
올해 들어서도 상황은 크게 달라지지 않았다. 독일 자동차경영연구소(CAM)가 글로벌 완성차 25개사의 상반기 실적을 분석한 결과 매출은 전년 동기보다 1.0% 줄었지만 이자·법인세 차감 전 이익(EBIT)은 16.3% 감소했다. 평균 EBIT 마진은 4.4%에서 3.5%로 내려갔고, 차량 한 대를 팔아 남긴 EBIT도 1199유로에서 1027유로로 14.3% 줄었다.
자동차업계의 수익성 하락 자체가 새로운 현상은 아니다. 대규모 공장과 연구개발(R&D) 비용이 들어가는 산업 특성상 판매량과 공장 가동률에 따라 이익 변동폭이 크기 때문이다.
특히 2021~2023년에는 차량용 반도체 공급난으로 신차 공급이 부족해지면서 할인 판매가 줄었고, 완성차 업체들도 고가·고수익 차량 위주로 생산했다. 당시의 높은 수익성이 다소 이례적이었던 만큼 이후 이익률 하락의 일부는 정상화 과정으로 볼 수 있다는 설명이다.
다만 지난해에는 글로벌 자동차 판매와 생산이 늘었는데도 상당수 업체의 수익성이 크게 떨어졌다. 연구원은 이를 단순한 ‘정상화’만으로 설명하기 어렵다고 분석했다.
가장 큰 부담 가운데 하나는 길어진 전동화 과도기다. 전기차(BEV) 수요가 지역별로 엇갈리면서 완성차 업체들은 내연기관차와 하이브리드차(HEV)를 유지하는 동시에 전기차 플랫폼과 배터리, 생산설비에도 돈을 써야 하는 상황이다.
전기차 수요가 예상보다 적으면 이미 투자한 공장의 가동률이 떨어진다. 반대로 수요 변화에 맞춰 생산라인을 바꾸려면 차종당 약 2억~4억달러의 비용과 9~15개월이 필요한 것으로 분석됐다. 기존 사업과 전기차 사업을 동시에 유지해야 하는 만큼 투자 부담이 장기화할 수 있다는 것이다.
소프트웨어와 AI 역시 새로운 비용 요인이다. 첨단운전자보조시스템(ADAS)과 소프트웨어중심차(SDV), AI 등에 대한 개발비는 늘고 있지만 이를 실제 수익으로 연결하는 속도는 더디다. 서구 완성차 업체의 94%는 SDV 기능 가운데 절반도 수익화하지 못했다고 응답했다. 차량을 판매한 뒤에도 소프트웨어 업데이트와 사이버보안, 클라우드 운영 등에 비용이 계속 들어간다.
중국 업체들의 해외 공세도 거세지고 있다. 올해 상반기 중국 완성차 업체의 유럽 판매량은 약 65% 증가했고 시장점유율은 7%에서 11%로 높아졌다. 비야디(BYD)·지리자동차(Geely)·상하이자동차(SAIC)·창안자동차(Changan)·장성자동차(GWM) 등 중국 5개사의 매출은 2019년 1780억달러에서 지난해 3051억달러로 71% 증가했다. 하지만 영업이익률은 2~4%대에 머물러 낮은 수익성을 감수하면서 공급을 늘리는 양상이 이어지고 있다.
관세와 현지 생산 확대도 비용 부담을 키우고 있다. 미국의 수입차 관세와 유럽연합(EU)의 중국산 전기차 상계관세 등으로 완성차 업체들이 과거처럼 하나의 생산·조달 체계를 전 세계에서 활용하기 어려워졌다. 북미와 유럽, 중국 등에 각각 생산 및 공급망을 구축해야 하면서 고정비 부담도 늘어나는 구조다.
실제 폭스바겐그룹은 수익성 악화에 대응해 인력과 차종을 줄이는 대규모 구조조정에 나섰다. 유럽 내 과잉 생산능력과 중국 판매 부진, 전동화·소프트웨어 투자 부담이 겹치면서 올해 상반기 영업이익률은 3.8%로 2022년 7.9%의 절반 수준까지 떨어졌다.
업체별 격차도 벌어지고 있다. 인도 등 신흥시장 비중이 높은 스즈키는 올해 상반기 10.1%의 높은 수익성을 유지했다. 현대차그룹과 토요타 역시 전기차뿐 아니라 하이브리드차 등 여러 파워트레인을 갖춘 점이 수익성을 방어하는 데 도움이 된 것으로 분석됐다. 반면 미국 시장과 수출 의존도가 높은 일부 일본 업체는 관세 영향을 상대적으로 크게 받았다.
김한솔 한국자동차연구원 책임연구원은 “향후에는 과거 수준으로의 수익성 회복 자체보다 기존 사업의 수익성을 바탕으로 미래 투자를 지속하고, 이를 실제 판매와 이익으로 연결하는 실행력이 관건이 될 전망”이라며 “공동 개발·표준화 등을 통해 중복 투자를 줄이고 자체 개발 자원을 차별화가 필요한 영역에 집중할 필요가 있다”고 제언했다.
kwater@heraldcorp.com