월세 공제율 17%·IRP 15%로 상향
청년형 ISA는 납입액 10% 소득공제
청년 고용률 43.6%…‘쉬었음’ 41만명대
조세연 “고용·훈련·주거 재정지원 병행해야”
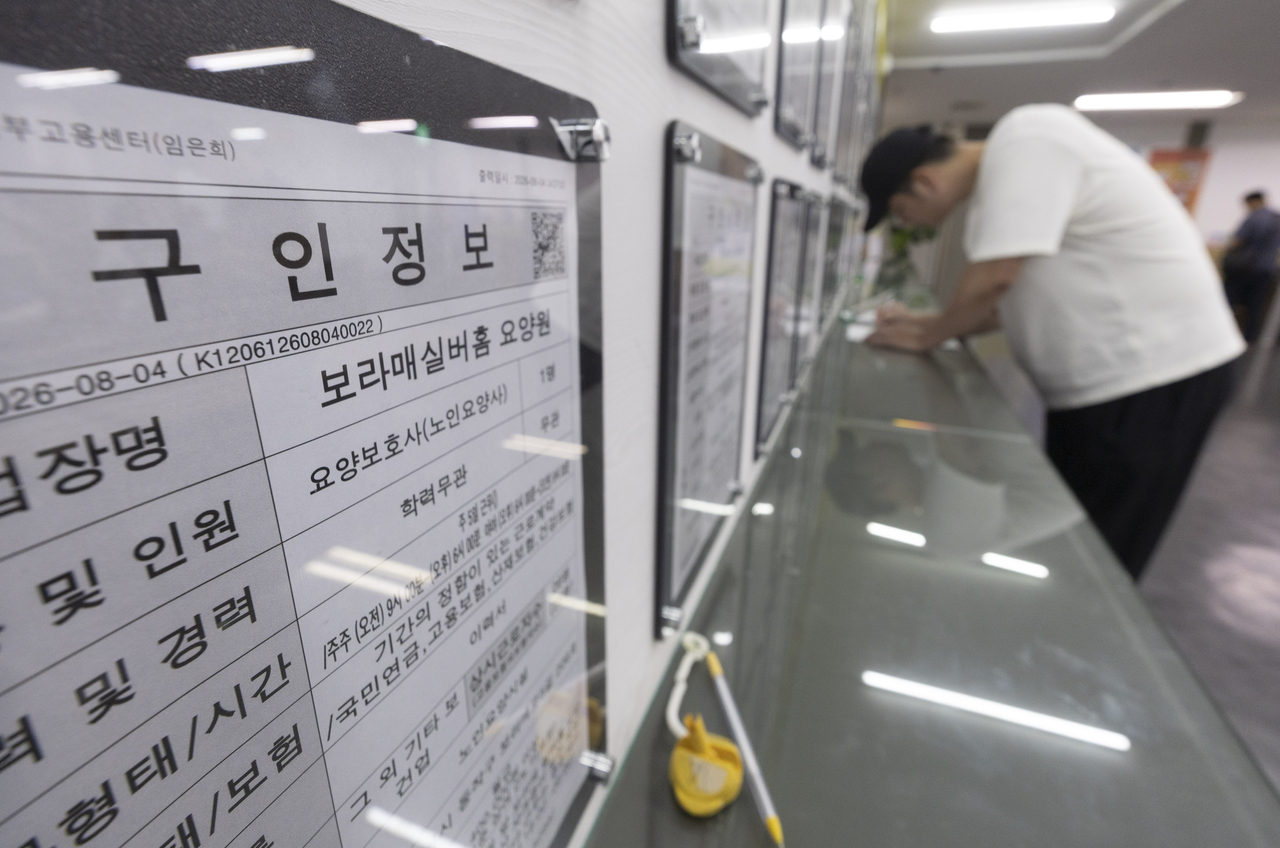
[헤럴드경제=김용훈 기자] 정부가 월세와 퇴직연금, 개인종합자산관리계좌(ISA) 등에 청년 우대 세제 혜택을 잇달아 도입했지만, 정작 지원이 절실한 저소득·면세 청년에게는 효과가 제한적이라는 국책연구기관의 지적이 나왔다. 세액공제나 비과세 방식은 납부할 세금이 있거나 저축할 여력이 있어야 혜택을 받을 수 있는 만큼 고용·직업훈련·주거 분야의 직접 재정지원을 병행해야 한다는 것이다.
21일 한국조세재정연구원이 발간한 ‘재정포럼 9월호’에 실린 ‘2026년 세제개편안 평가’ 보고서에 따르면 정부는 올해 세제개편안에 청년의 주거와 자산 형성, 노후 대비를 지원하는 세제 혜택을 대거 포함했다.
고지현 조세연 연구위원은 청년 고용률이 지난해 상반기 45.1%에서 올해 상반기 43.6%로 1.5%포인트 하락하고, 일도 구직활동도 하지 않는 ‘쉬었음’ 청년이 41만명대를 유지하고 있다는 점에서 청년 세제지원 확대의 취지는 타당하다고 평가했다.
월세·퇴직연금·ISA까지 청년 우대
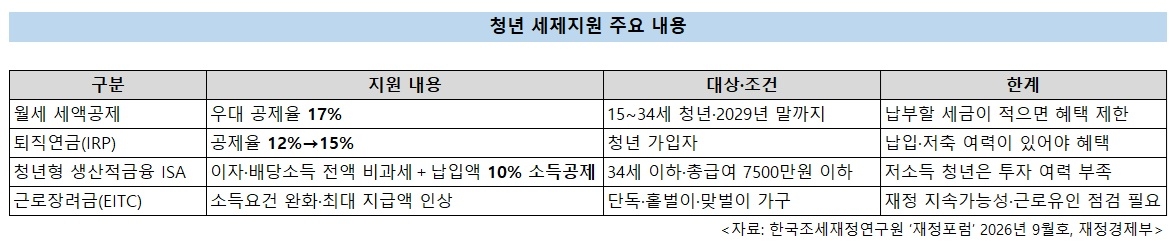
정부는 15~34세 청년이 월세 세액공제를 받을 때 우대 공제율 17%를 적용하기로 했다. 적용기한은 2029년 말까지다. 청년의 퇴직연금(IRP) 납입액에 대한 세액공제율도 기존 12%에서 15%로 높인다.
청년형 생산적금융 ISA도 신설한다. 총급여 7500만원 이하인 34세 이하 청년이 국내 상장주식과 국내 주식형 펀드, 국민성장펀드 등에 투자하면 이자·배당소득을 전액 비과세하고 납입액의 10%를 소득공제한다. 연간 납입한도는 2000만원, 총한도는 2억원이다. 사용하지 않은 연간 납입한도는 다음 해로 이월할 수 있으며 청년미래적금과 중복 가입도 허용한다.
이와 함께 대학생 공공형 기숙사 용역에 대한 부가가치세 면제를 상시화하고 장병내일준비적금 이자소득 비과세 적용기한을 3년 연장한다.
정부는 근로장려금(EITC) 지원도 확대한다. 총소득 기준은 단독가구가 2200만원에서 2600만원, 홑벌이가구는 3200만원에서 3700만원, 맞벌이가구는 4400만원에서 5200만원으로 완화된다. 최대 지급액도 각각 180만원, 310만원, 360만원으로 인상한다.
“세금·저축 여력 없는 취약청년은 혜택 제한”
문제는 지원 방식이다. 월세와 IRP 세액공제는 납부해야 할 소득세가 있어야 혜택을 온전히 받을 수 있다. ISA와 퇴직연금 지원 역시 금융상품에 돈을 넣을 여력이 있는 청년에게 유리하다.
조세연은 소득세 세액공제·비과세와 금융상품 중심의 지원은 납부할 세액이 있거나 저축 여력이 있는 청년에게만 실질적인 혜택이 돌아간다고 지적했다. 소득이 낮거나 면세점 이하인 청년처럼 지원 필요성이 큰 계층에는 정책 효과가 제한될 수 있다는 것이다.
청년형 생산적금융 ISA의 가입 대상이 총급여 7500만원 이하로 폭넓게 설정된 점도 혜택의 귀착을 따져봐야 할 대목이다. 일반형 생산적금융 ISA도 소득 수준과 관계없이 이자·배당소득을 전액 비과세한다. 기존 ISA처럼 비과세 한도를 두거나 서민형에 더 많은 혜택을 주는 소득별 완충장치가 없어 고소득·고자산 가입자에게 혜택이 집중될 가능성이 있다는 분석이다.
고 연구위원은 “조세지원에 더해 고용·훈련·주거 관련 재정지원과의 역할 분담을 명확히 하는 것이 중요하다”고 강조했다. 세제 혜택만 확대할 것이 아니라 면세 청년과 구직단념 청년 등 취약계층에게 직접 닿을 수 있는 지원체계를 함께 마련해야 한다는 의미다.
fact0514@heraldcorp.com