18일 트렌드포스 로드쇼 코리아
AI 인프라 투자 내년 60% 증가
2년 뒤 AI 서버가 LPDDR 최대 수요처 등극
HBM 생산 확대에 범용 메모리 공급 제한
2028년 신규 팹 가동에 공급 확대 전망
[헤럴드경제=이정완 기자] 글로벌 빅테크 기업들의 인공지능(AI) 인프라 투자가 내년에도 60% 증가할 것이라는 전망이 나왔다. AI 추론용 반도체 출하량이 빠르게 늘어나면서 삼성전자와 SK하이닉스의 고대역폭메모리(HBM)를 비롯해 서버용 D램 수요가 강세를 이어갈 것으로 관측된다.
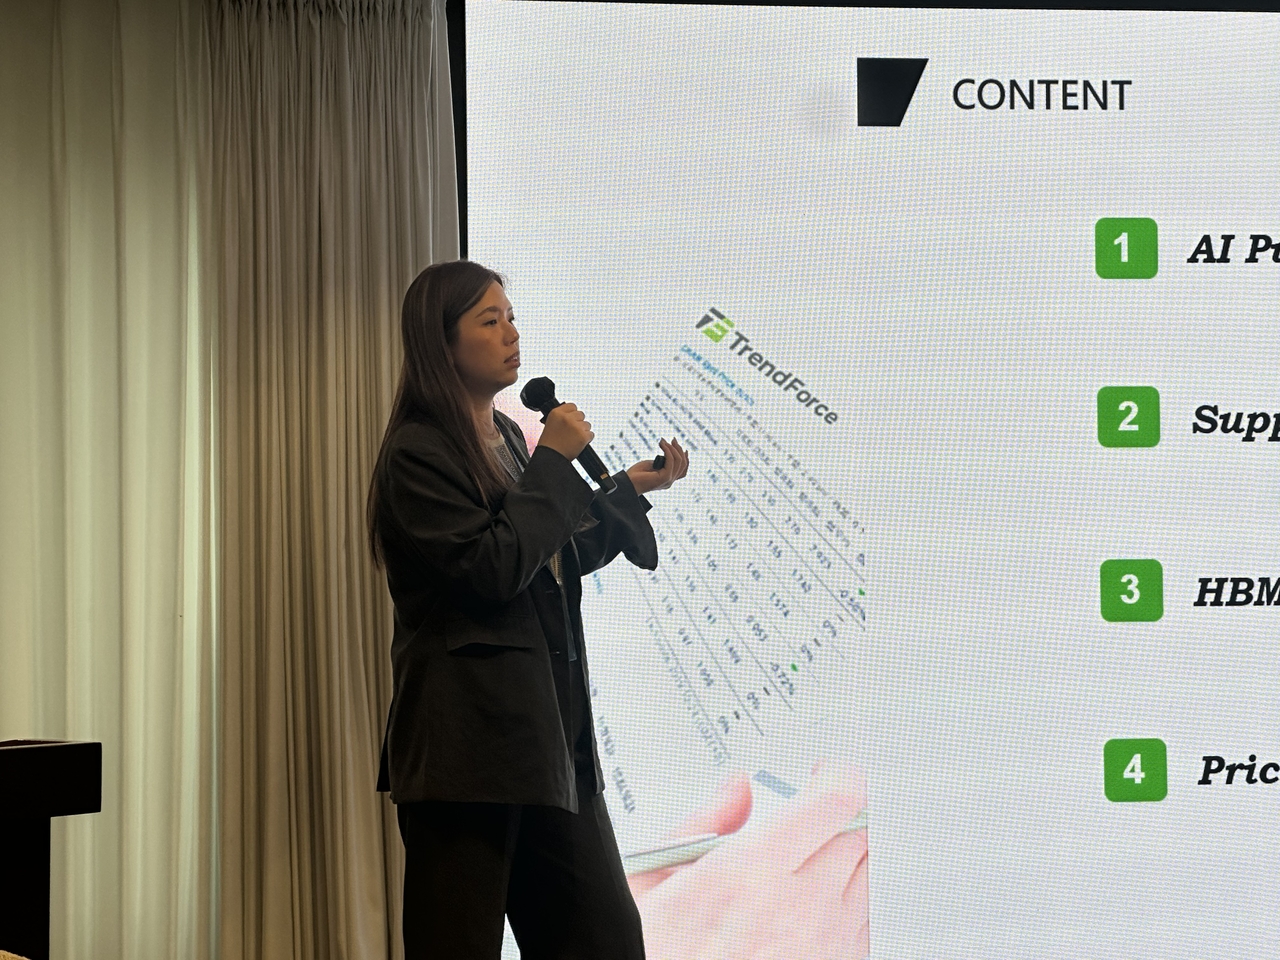
18일 시장조사업체 트렌드포스가 서울 강남구 오크우드 프리미어 코엑스 센터에서 개최한 ‘트렌드포스 로드쇼 코리아 2026’에서 글로벌 클라우드서비스제공업체(CSP)의 설비투자(CAPEX)가 내년 1조5158억달러(약 2000조원)에 달할 것이란 전망이 나왔다. 올해 예상치인 9474억달러(약 1300조원) 대비 60% 증가한 수준이다.
LPDDR도 서버 중심으로 재편
엘리 왕 트렌드포스 연구원은 “내년 AI 반도체 출하량 증가율은 올해보다 더 높아질 것으로 예상한다”며 “전체 AI 반도체 수요는 여전히 강하고 AI 추론이 차지하는 비중도 계속 높아지고 있다”고 설명했다.
최근 엔비디아가 차세대 GPU ‘루빈(Rubin)’의 HBM4 메모리 대역폭을 기존 22TB/s에서 19.2TB/s로 약 13% 낮추는 등 사양을 조정했지만, AI 반도체 출하량 증가가 메모리 수요를 뒷받침할 것이라는 분석이다.
왕 연구원은 “과거에는 HBM의 속도를 최대한 높이려고 했지만 이 경우 메모리 공급업체들의 수율이 낮아질 수 있다”며 “엔비디아는 HBM에만 의존하는 것이 아니라 저전력 D램인 LPDDR과 플래시를 함께 활용하는 메모리 시스템을 구축하고 있다”고 덧붙였다.
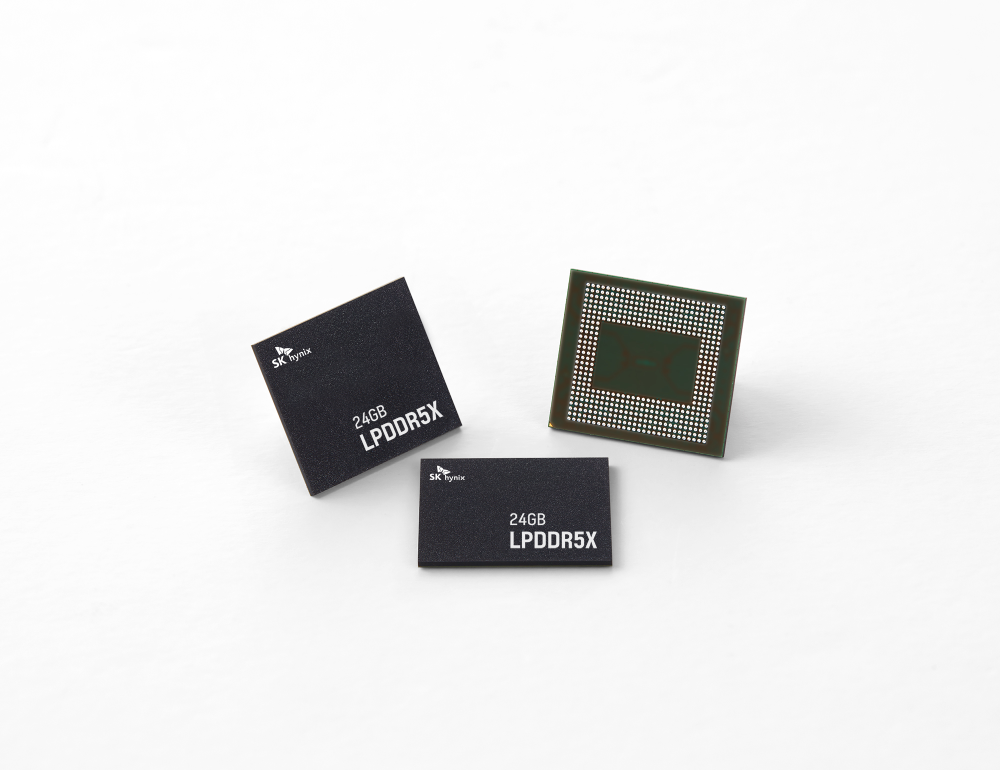
실제 엔비디아가 AI 서버용 중앙처리장치(CPU)에 LPDDR5X를 채택하면서 저전력 메모리 수요도 급증하고 있다. 트렌드포스는 엔비디아의 그레이스(Grace)·베라(Vera) CPU 등에 사용되는 LPDDR 수요가 2030년까지 연평균 70% 이상 증가할 것으로 내다봤다.
미아 황 트렌드포스 연구원은 “과거 LPDDR의 주요 시장은 스마트폰이었지만 엔비디아가 이러한 시장 구조를 바꾸고 있다”며 “2028년 이후에는 LPDDR의 최대 수요처가 스마트폰이 아니라 서버가 될 것으로 예상한다”고 설명했다.
트렌드포스는 올해 LPDDR 수요에서 스마트폰이 차지하는 비중이 약 60%, 서버는 20% 수준이지만 내년에는 각각 40% 안팎으로 비슷해질 것으로 예상했다.
황 연구원은 “2028~2029년에는 다른 기업들도 서버용 제품에 LPDDR5X나 LPDDR6를 채택하기 시작할 것”이라고 말했다.
내년 삼성 TSV 생산능력 역전 전망
삼성전자와 SK하이닉스 등 주요 메모리 업체들이 서버 관련 제품에 생산능력을 집중하면서 범용 D램의 공급은 상대적으로 제한될 것으로 예상된다.
글로벌 D램 웨이퍼 생산능력은 올해 말 월 222만2000장에서 내년 말 253만6000장으로 약 14% 증가할 전망이다. 다만 HBM 생산에 투입되는 웨이퍼 자원이 더 빠르게 증가하면서 전체 D램 생산능력 가운데 TSV(실리콘관통전극) 관련 생산능력 비중은 올해 말 23%에서 내년 말 29%로 높아질 것으로 관측된다.
왕 연구원은 “HBM은 일반적인 범용 D램보다 3~4배 많은 웨이퍼 자원을 소비한다”며 “이것이 2027년 D램 가격이 하락세로 전환하지 않을 것으로 보는 또 다른 이유”라고 말했다.
업체별로는 삼성전자의 HBM 관련 TSV 생산능력이 올해 월 18만장에서 내년 월 28만장으로 약 56% 증가할 것으로 예상됐다. SK하이닉스 역시 월 20만장에서 26만장으로 30% 늘어날 전망이다. 이에 따라 TSV 생산능력에서는 삼성전자가 SK하이닉스를 앞설 가능성이 제기된다.
HBM 시장에서는 차세대 제품인 HBM4의 비중 확대가 본격화될 전망이다. 트렌드포스는 내년 HBM 전체 출하량 가운데 HBM4가 51%, HBM4E가 7%를 차지할 것으로 예상했다. 기존 HBM3E 비중은 올해 69%에서 내년 40%로 낮아질 전망이다.
특히 내년 하반기부터는 8단 적층 HBM4의 출하량이 12단 제품을 넘어설 것으로 예상됐다. 왕 연구원은 “과거에는 새로운 HBM 세대가 등장하면 기존 제품의 공급이 빠르게 줄어드는 경향이 있었다”며 “하지만 내년에는 HBM4가 주력으로 부상하는 동시에 HBM3E도 상당한 공급 물량을 유지할 것”이라고 설명했다.
HBM 가격 2배 상승…구글도 주요 고객 부상
HBM 가격도 크게 오를 것으로 전망했다. 트렌드포스는 HBM의 혼합 평균판매가격(ASP)이 올해 기가비트(Gb)당 1.67달러에서 내년 3.70달러로 122% 상승할 것으로 내다봤다. 상대적으로 가격이 높은 HBM4의 공급 비중이 확대되기 때문이다.
왕 연구원은 “내년에도 메모리 공급 부족이 지속될 것으로 보고 있기 때문에 가격 전망을 크게 변경하지 않았다”며 “HBM4 공급이 확대되면서 전체 D램 매출에서 HBM이 차지하는 비중도 더욱 높아질 것”이라고 말했다.
HBM 수요처도 다변화되고 있다. 엔비디아가 차지하는 HBM 수요 비중은 올해 55%에서 내년 42%로 낮아지는 반면 구글은 22%에서 31%로 높아질 것으로 예상됐다. 구글의 자체 AI 반도체인 텐서처리장치(TPU) 공급 확대가 HBM 수요를 견인할 것이라는 분석이다.
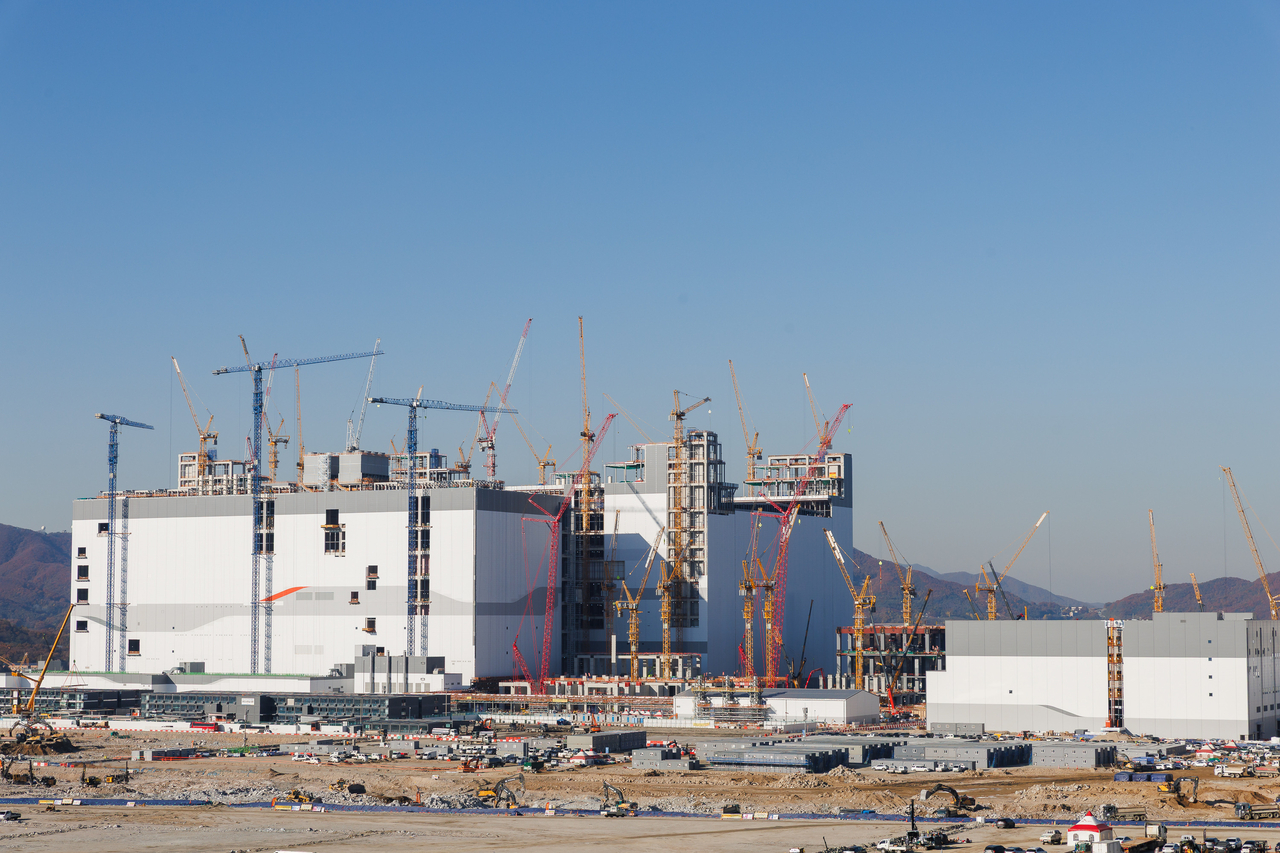
트렌드포스는 내년에도 D램 가격 상승세가 지속될 것으로 전망했다. 다만 삼성전자 평택 P5와 SK하이닉스 용인 반도체 클러스터 등 신규 생산시설이 2028~2030년 순차적으로 가동되면서 공급 확대가 변수로 작용할 수 있다.
왕 연구원은 “내년에도 메모리와 서버 수요는 계속 강할 것으로 예상하고 위험 요인은 기본적으로 2028년 이후에 나타날 것으로 보고 있다”며 “내년 말부터 새로운 생산능력이 시장에 추가되기 시작할 것이며 장비 공급 상황도 개선될 가능성이 있다”고 설명했다.
jeongwan@heraldcorp.com