3분기 매출 1조9억원…전년比 20.5% 증가
영업익 248억원 53.9%↓
순익 236억원 57%↑
통화선도거래로 환율 부담 완화
생산설비 투자 확대
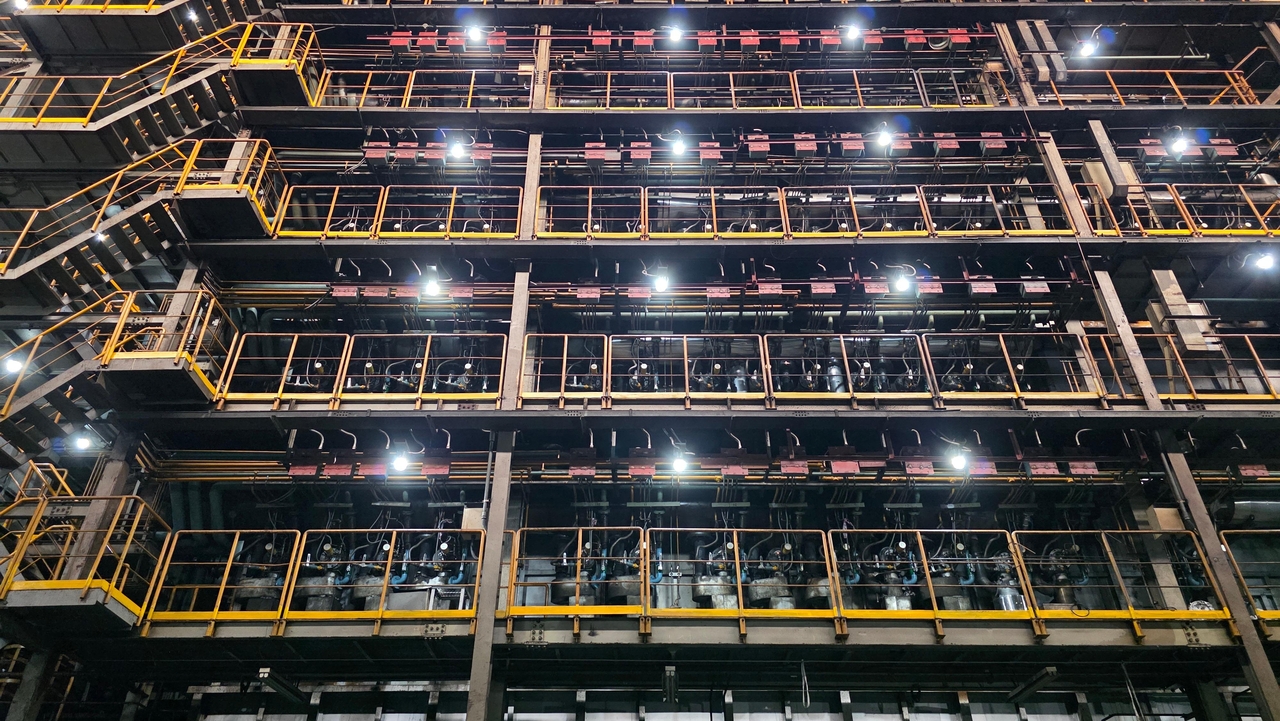
[헤럴드경제=정경수 기자] KG스틸이 올해 3분기 매출 1조원을 넘어섰지만 영업이익은 지난해 같은 기간의 절반 수준으로 감소했다. 철강업황 부진과 원재료 가격 상승으로 본업의 수익성이 악화된 가운데 환율 위험 관리와 자산운용을 통해 당기순이익은 오히려 57% 늘었다.
KG스틸은 올해 3분기 연결 기준 매출 1조9억원을 기록했다고 17일 밝혔다. 지난해 같은 기간보다 20.5% 증가한 규모다.
반면 영업이익은 248억원으로 전년 동기 대비 53.9% 감소했다. 철강시장 침체가 이어지는 상황에서 원재료 가격 상승과 환율 하락이 수익성을 압박한 영향이다.
영업이익과 달리 세전이익과 당기순이익은 증가했다. 3분기 세전이익은 271억원으로 지난해 같은 기간보다 49.3% 늘었고, 당기순이익은 236억원으로 57.0% 증가했다.
철강제품 판매에서 벌어들인 이익은 줄었지만 환율 변동에 대비한 금융거래와 자산운용에서 거둔 성과가 이를 일부 상쇄한 것이다.
특히 KG스틸은 수출로 확보할 외화를 미리 정해둔 환율에 매도하는 ‘통화선도거래’를 적극 활용했다.
일반적으로 수출기업은 계약을 체결한 뒤 실제 대금을 받기까지 환율이 하락하면 같은 금액의 외화를 받아도 원화로 환산한 수익이 줄어들 수 있다. 통화선도거래는 미래에 받을 외화를 사전에 약속한 환율로 매도하도록 계약해 이러한 위험을 줄이는 방식이다.
KG스틸은 수출 확대에 따른 외화 유입을 바탕으로 환율 변동에 대응해 왔다. 올해 3분기에는 통화선도거래에서 발생한 이익이 증가하면서 영업이익 감소에 따른 부담을 영업외손익에서 보완했다는 설명이다.
올해 1~9월 누적 실적에서도 비슷한 흐름이 나타났다. 누적 매출은 2조7026억원으로 전년 동기 대비 10.4% 증가했으나, 영업이익은 895억원으로 42.6% 감소했다.
반면 같은 기간 세전이익은 2124억원으로 60.6% 늘었고, 당기순이익은 1621억원으로 56.9% 증가했다. 철강 본업의 이익 감소에도 영업외 부문이 최종 순이익을 끌어올린 셈이다.
KG스틸은 향후 환율 변동에 따른 위험을 지속적으로 관리하면서 생산설비 개선과 고부가가치 제품 확대를 통해 본업의 수익성을 높일 계획이다.
주요 투자 대상은 산세도금통합설비(PLTCM)다. 철강제품 생산 과정에 필요한 핵심 설비를 개선해 생산성을 높이고 제조원가를 낮추겠다는 구상이다. 수출 확대와 함께 원가 경쟁력을 확보하는 데도 주력할 방침이다.
내년부터 적용되는 새로운 국제회계기준에 맞춰 손익 관리체계도 정비한다. 회계기준 변경에 따라 손익 분류방식이 달라지는 만큼 통화선도거래를 포함한 금융거래 성과를 체계적으로 관리할 계획이다.
KG스틸 관계자는 “철강 시황과 환율 등 대외 불확실성이 지속되는 상황에서도 선제적인 환위험 관리와 수익구조 다각화를 통해 안정적인 경영성과를 창출하고 있다”며 “앞으로도 본업의 제품·생산 경쟁력을 강화하는 동시에 다양한 수익창출 역량을 높여 지속가능한 수익 기반을 구축해 나가겠다”고 밝혔다.
한편 KG스틸은 철강사업 외에도 사업 영역을 넓히고 있다. 이달 3일에는 중고차 플랫폼 케이카 지분 52.5%의 최종 인수대금이 약 3944억원으로 확정됐다고 공시했다.
kwater@heraldcorp.com