모건스탠리, ‘삼전닉스’ 목표주가 하향 조정
단기 실적에는 긍정적 전망 유지
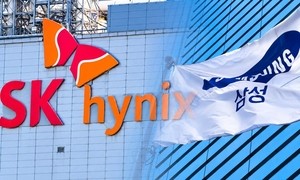
[헤럴드경제=이원율 기자]글로벌 투자은행(IB) 모건스탠리가 삼성전자[005930]와 SK하이닉스[000660]의 내년 실적 전망치를 상향했다. 다만, 2028년 이후 반도체 공급 확대로 인한 수익성 악화 가능성을 짚으며 목표 주가는 크게 하향 조정했다.
인공지능(AI) 투자가 활발하게 이뤄지며 메모리 반도체 호황 또한 계속되고는 있지만, 2027년 말부터 새로운 생산시설이 문을 열면 지금의 높은 수익성을 꾸준히 유지하기는 힘들 수 있다는 전망이다.
10일 금융투자업계에 따르면 모건스탠리는 전날 발표한 ‘메모리 반도체-미국 중간선거 이후 핵심 쟁점’ 보고서에서 삼성전자 목표주가를 기존 38만1000원에서 30만9000원으로 19% 낮췄다고 연합뉴스가 전했다.
삼성전자 우선주의 목표주가도 30만4800원에서 24만7200원으로 하향 조정했다.
SK하이닉스 목표주가의 경우 기존 260만원에서 160만원까지 38% 대폭 낮췄다.
이번 보고서를 쓴 모건스탠리의 숀 킴 연구원은 과거 반도체 업황 악화를 경고하는 보고서를 연달아 내며 국내에선 ‘반도체 저승사자’라고도 불린다. 그런 그가 다시 움직인 셈이다.
숀 킴 연구원은 “현재 메모리 반도체 시장에서 가장 중요한 논쟁은 2028년 ‘실적 절벽’을 피할 수 있느냐는 것”이라며 “내년 실적 자체보다 2028년 이후 성장세를 달성하고 유지할 수 있을지에 대한 우려가 커지는 중”이라고 했다.
특히 2027년 말부터 신규 생산시설이 가동돼 반도체 공급은 늘어나는 한편 AI 데이터센터 건설 속도는 둔화할 수 있을 것으로 전망했다.
중국 반도체 업체들의 생산 확대와 고대역폭메모리(HBM) 시장의 경쟁 심화 또한 장기적 수익성을 압박한 요인으로 짚었다.
모건스탠리는 SK하이닉스의 2027~2028년 HBM 영업이익률 전망치를 기존 78~80%에서 약 70%로 낮췄다. 삼성전자의 HBM 영업이익률 전망치도 약 80%에서 65~72%로 하향 조정했다.
다만 단기 실적에 대해선 긍정적 전망을 유지했다. 모건스탠리는 삼성전자의 내년 영업이익 전망치를 기존보다 9% 높인 약 688조원으로 내다봤다. SK하이닉스의 내년 영업이익 전망치도 13% 올린 약 468조원으로 제시했다.
모건스탠리, 앞서 美주식시장에는 ‘뛰어들 좋은 기회’
한편 앞서 모건스탠리는 미국 주식시장에 대해선 몇몇 주가 “조정 이벤트”를 발행해 주가가 일시적으로 하락할 가능성이 있으며, 이는 투자자들이 시장이 뛰어들 좋은 기회라고 예측한 바 있다.
지난 1일(현지시간) 블룸버그 통신은 모건스탠리의 미국 주식 수석전략가 마이크 윌슨이 자사와의 인터뷰에서 이렇게 말했다고 당시 연합뉴스가 전했다.
윌슨은 중간선거가 항상 증시의 장애물이었지만 데이터를 보면 중간선거 이후 6개월~1년 증시가 상승할 확률은 100%였다고 했다.
윌슨은 메타플랫폼, 스페이스X, 앤트로픽 등의 대규모 증자와 기업공개(IPO)가 주식 공급 과잉을 부를 것이라는 지적에는 “미국 경제의 명목 국내총생산(GDP) 성장률이 7.5%에 이를 만큼 잘 나가고 있어 실물 경제가 막대한 자금을 스펀지처럼 흡수하고 있다”며 “기업들이 금융공학을 위해서가 아닌 인프라 등에 실제 지출하기 위해 주식을 발행한다는 점에서 성장성이 있다”고 봤다.
닷컴버블 당시 무분별한 주식 발행과 유사하게 보느냐는 질문에는 “현재 시장은 AI 기업들의 자금 조달을 충분히 감당하고 있으며, 부실 기업에는 더 높은 가산금리를 요구하고 있다”며 “기업들이 주식과 채권 발행 사이를 오가며 균형을 맞추고 있으며, 금리가 높아도 대형 우량주들은 충분히 성장이 가능하다”고 했다.
yul@heraldcorp.com