신용카드 이용 비중 46%…QR결제 확산 더뎌
토스 얼굴결제 가입자 900만명·재결제율 65%
“10% 적립” 파격 리워드 맞불·단말기 경쟁도 치열
[헤럴드경제=김서현·유혜림 기자]중국과 동남아시아에서 일상화된 QR결제가 국내에서는 좀처럼 확산되지 못하고 있다. 촘촘한 카드 가맹점망과 할인·적립 혜택, 간편결제 확산으로 소비자가 결제수단을 바꿀 유인이 크지 않아서다. 이런 가운데 스마트폰을 꺼낼 필요가 없는 얼굴인식 결제가 적립 혜택을 앞세워 시장 공략에 나섰다. QR결제와는 다른 편의성을 앞세운 얼굴결제가 카드 중심의 오프라인 결제시장에 균열을 낼 수 있을지 주목된다.
▶“카드 심은 폰 결제가 편해”=16일 한국은행이 지난달 발표한 ‘국내 지급결제동향’에 따르면 올해 상반기 지급카드의 하루 평균 이용액은 3조7770억원으로 전년 동기보다 7.6% 늘었다. 지급카드에는 개인·법인 신용카드와 체크·현금카드, 선불카드 등을 아우른다.
결제수단별 이용 건수에서도 신용카드 비중이 가장 컸다. 2024년 기준 신용카드 이용 비중은 46.2%로 체크카드(16.4%)와 현금(15.9%), 모바일카드(12.9%)를 크게 웃돌았다.
반면 국내 QR결제는 제로페이와 온누리상품권 등 정책성 결제수단을 중심으로 활용돼 왔다. QR코드를 찍거나 결제금액을 직접 입력해야 하는 방식은 카드 단말기가 널리 보급된 국내에서 소비자에게 뚜렷한 편의를 주지 못했다는 평가다.
실제 금융결제원이 2023년 국내 한 편의점의 결제 데이터를 분석한 결과, 카드 터치·삽입 결제 비중은 96.58%였지만 QR결제는 3.42%에 그쳤다. 중소벤처기업부가 국회에 제출한 자료에서도 2023년 제로페이 가맹점 183만여곳 중 약 64%는 연간 결제 실적이 없었던 것으로 나타났다.
이처럼 국내 QR결제 확산이 더딘 배경에는 발달한 신용카드 산업이 자리 잡고 있다. 카드 가맹점망이 촘촘한 데다 할인·적립과 할부 등 혜택도 다양해 소비자가 결제 수단을 바꿀 유인이 크지 않다는 것이다. 실물카드 없이 스마트폰을 단말기에 대기만 하면 결제가 끝나는 점도 QR결제의 차별성을 약화하는 요인이다.
올해 상반기 카드 이용액 증가율이 3년 반 만에 최고치를 기록한 배경에도 스마트폰 등에 카드를 등록해 사용하는 간편지급 확산이 영향을 미쳤다는 분석이다.
▶핀테크, 얼굴결제로 ‘카드 아성’ 도전=카드 중심의 결제시장에 도전하는 핀테크 업체들은 얼굴인식 결제에 주목하고 있다. QR결제처럼 앱을 실행하거나 코드를 촬영할 필요 없이 얼굴을 인식해 결제하는 편의성을 내세운다. 여기에 적립 혜택을 더해 소비자의 결제 습관을 바꾸겠다는 전략이다.
한 업계 관계자는 “지난달 페이스페이를 쓴 고객이 이달에도 이용한 비율인 ‘월간 재결제율’도 60%를 웃돈다”며 “한 번 이용한 고객이 편의성을 체감하면서 반복 결제로 이어지고 있다”고 말했다.
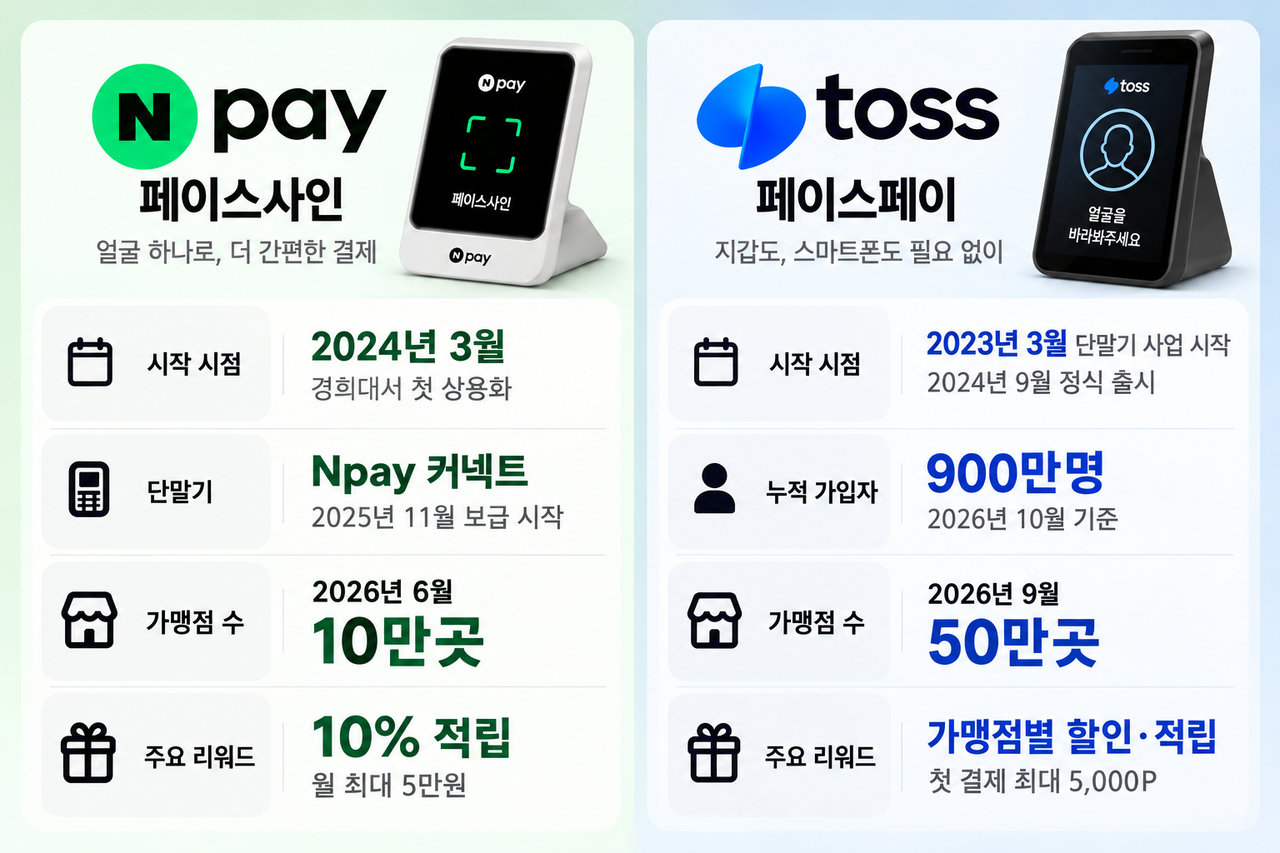
네이버페이가 가장 먼저 시장에 진출했지만, 단말기 보급과 공격적인 마케팅을 앞세운 토스가 이용 기반을 빠르게 넓히고 있다. 토스의 페이스페이 누적 가입자는 이달 900만명을 넘어섰다. 지난 9월 공개한 700만명보다 200만명 이상 늘었다. 토스플레이스는 이달 말까지 전 직군에서 세 자릿수 규모의 공개채용을 진행하는 등 관련 사업 인력도 확충하고 있다.
가맹점 확보 경쟁도 이어지고 있다. 네이버페이는 지난해 11월 출시한 결제 단말기 ‘Npay 커넥트’의 가맹점을 지난 3월 4만8000곳에서 6월 10만곳으로 늘렸다고 밝혔다. 토스 프론트 설치 가맹점은 지난 3월 30만곳에서 6월 40만곳, 9월 50만곳으로 확대됐다.
적립 혜택도 강화하고 있다. 네이버페이는 11월 말까지 페이스사인 결제액의 10%를 월 최대 5만원까지 적립해준다. 토스는 GS25 등에서 할인 행사를 이어온 데 이어 이달 처음 페이스페이를 결제한 고객에게 최대 5000포인트를 지급한다.
snsd@heraldcorp.com