美필리지수와 멀어지는 한국증시
상관계수 4월 0.97→이달 0.68로 벌어져
금리·유가 악재에 美반도체보다 더 약세
美 기술주 오를 때도 동반 상승흐름 약화
외인 매도에 자사주 매입 종료 수급 부담
대형 반도체주가 이끄는 코스피가 혹독한 시련을 겪고 있다. 글로벌 악재에는 민감하게 반응하면서 정작 상승 국면에선 소외되는 형국이다. 미국 반도체주 상승엔 따라가지 못하고 악재에는 더 크게 흔들리고 있다.
삼성전자와 SK하이닉스의 실적 눈높이가 낮아진 데다 외국인 매도와 자사주 매입 종료에 따른 수급 공백까지 겹치면서다. 한미 두 시장의 동조화도 크게 약해지고 있는 흐름이다.
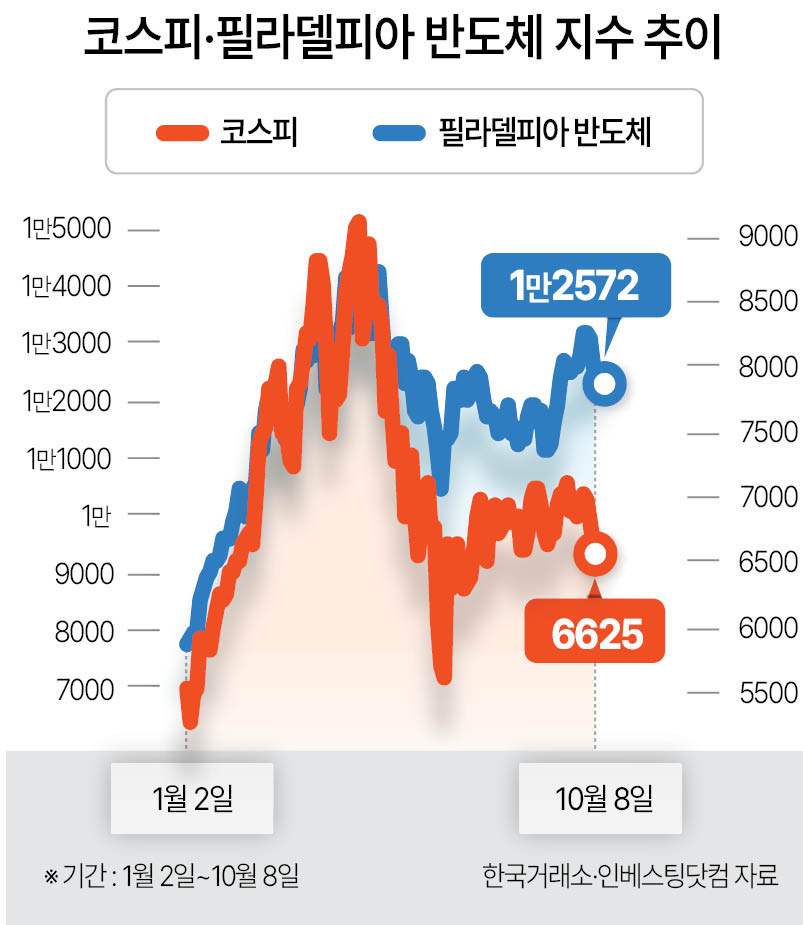
최근 코스피는 미국 반도체주보다 약세가 두드러지고 있다. 금리·유가 등 거시경제 악재에 흔들리는 데다 미국 기술주가 오를 때도 동반 상승하지 못하면서 미국발 훈풍마저 막힌 흐름이다. 그동안 코스피는 미국 필라델피아 반도체 지수와 비슷하게 움직였다. 이 지수는 미국에 상장된 주요 반도체 기업 30곳의 주가를 반영해 글로벌 반도체 업황을 보여주는 지표다. 코스피는 삼성전자와 SK하이닉스가 시가총액의 절반을 차지하는 만큼 필리지수와 동조화현상을 보인 것이다. 마이크론이나 샌디스크 같은 미국 반도체주가 급등하면 다음날 코스피도 함께 오르는 일이 흔했다.
최근에는 이 공식이 통하지 않았다. 본지 분석 결과 두 지수의 월별 상관계수는 연초 0.943에서 이달 0.68로 떨어졌다. 4월에는 0.97까지 치솟아 사실상 한 몸처럼 움직였다. 상관계수는 1에 가까울수록 두 지수의 흐름이 비슷하다는 뜻이다.
수익률에서도 코스피가 뒤처졌다. 지난 6월 말 코스피와 필라델피아 반도체 지수는 연초 대비 각각 98%, 96% 올라 비슷한 상승률을 기록했다. 이후 코스피의 하락 폭이 커지면서 전날 기준 연초 대비 상승률은 코스피 48%, 필라델피아 반도체 지수 66%로 벌어졌다.
미국발 호재가 국내 증시로 이어지지 않은 사례도 이어졌다. 지난 5일(현지시간) 나스닥과 엔비디아가 사상 최고치를 새로 쓴 뒤 6일 코스피는 0.89% 내렸다. 이튿날에도 나스닥과 엔비디아, AMD가 나란히 신고가를 썼지만 7일 코스피는 1.98% 하락했다.
증권업계 관계자는 “코스피는 삼성전자와 SK하이닉스 비중이 커 나스닥보다 필라델피아 반도체 지수와 동조화하는 경향이 강했다”며 “최근에는 두 기업의 실적 전망치가 낮아진 데다 외국인 매도세까지 거세지면서 미국발 훈풍이 국내 증시로 이어지지 않고 있다”고 말했다.
삼성전자와 SK하이닉스 주가가 13일에도 각각 7~8% 급락했다. 주말 사이 중국 반도체 기업 창신메모리(CXMT)가 차세대 포에프스퀘어 구조 D램을 연내 양산하겠다고 밝힌 점 등이 종합적으로 악재로 작용했다. 삼성전자와 SK하이닉스는 전날에도 각각 4.4%, 4.5% 급락했었다. 이날도 매수세가 위축된 가운데 외국인 매도가 이어지면서 하락세를 벗어나지 못하고 있다.
양현경 iM증권 연구원은 “최근 반도체 대형주 하락에는 AI 인프라 투자의 자금조달 및 수익성 우려, 중국 CXMT의 기술 추격, 외국인 매도에 따른 수급 부담이 겹쳤다”고 말했다.
한지영 키움증권 연구원은 “이번주부터 애널리스트들의 리뷰를 통해 본격적으로 업데이트되는 삼성전자의 내년 실적 추정치가 얼마나 상향될 수 있는지, 이와 연동된 코스피 전반의 실적 추정치 상향 강도가 중요해진 시점”이라고 말했다.
코스피가 반등세를 보이려면 삼성전자와 SK하이닉스 등 반도체 ‘투톱’의 실적 전망치 상향이 필요하다는 분석이 나온다.
김록호 하나증권 연구원은 “메모리 업황이 양호하고 가격도 예상치를 웃돌고 있는데 주가 회복은 더디다”며 “지난 6월 말 이후 국내 메모리 업체들의 실적 전망치가 더 이상 상향되지 못한 데다 3분기 실적 전망부터는 환율 영향으로 오히려 하향 조정되고 있는 점도 주요 원인”이라고 설명했다.
금융정보업체 에프앤가이드에 따르면 삼성전자와 SK하이닉스의 내년 영업이익 전망치는 각각 558조4015억원, 403조4723억원이다.
한지영 키움증권 연구원은 “이번주부터 애널리스트들의 리뷰를 통해 본격적으로 업데이트되는 삼성전자의 내년 실적 추정치가 얼마나 상향될 수 있는지, 이와 연동된 코스피 전반의 실적 추정치 상향 강도가 중요해진 시점”이라고 말했다.
‘메모리 슈퍼사이클’의 지속 가능성에 대한 시장의 신뢰를 높이는 것도 관건이다. 이은택 KB증권 연구원은 “메모리 반도체의 이익 추정치는 계속 올라가고 있지만 주가는 오히려 꺾이고 있다”며 “투자자들이 반도체를 여전히 경기순환 산업으로 인식하면서 미래 이익 창출력에 의구심을 갖고 있기 때문”이라고 분석했다.
삼성전자와 SK하이닉스가 메모리 반도체 슈퍼사이클이 장기간 이어질 것이라는 구체적인 근거와 실적 전망치를 제시해 성장의 지속 가능성에 대한 시장의 확신을 높이는 것이 향후 주가 상승의 동력이 될 것으로 보인다. 문이림 기자
moon@heraldcorp.com