세계 청정수소 투자 경쟁 가속
전세계 수소 투자액 3년간 3배 늘어
日 공급망에 투입…연료비 15년 지원
中 수소車 1년 30%↑, 충전소도 급증
韓 기술력 기반 공급망·수요 연결 과제
“장기적 정책·예측 가능한 시장 필요”
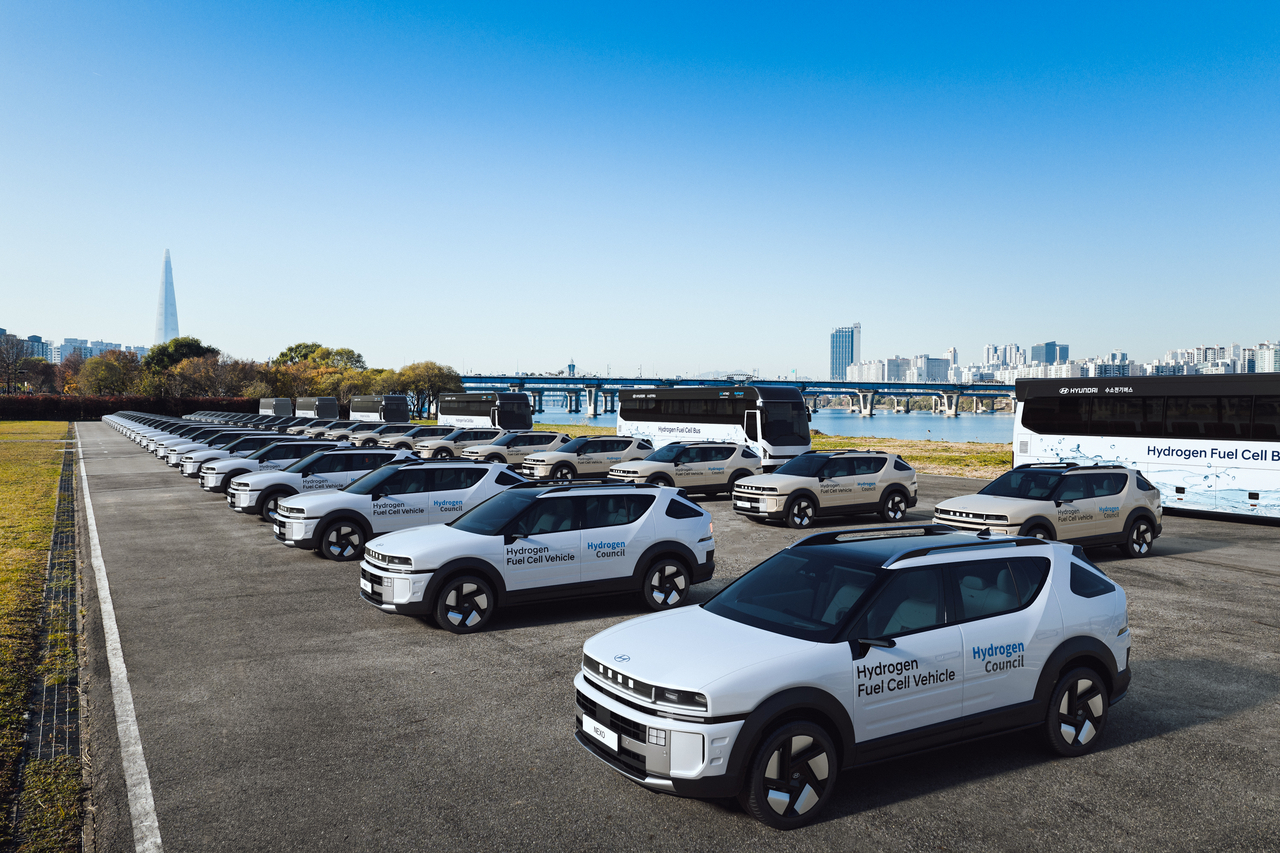
한국이 수소 지원을 줄이는 사이, 글로벌 수소산업은 실제 투자 단계로 빠르게 넘어가고 있다. 전 세계 청정수소 확정 투자액은 3년 만에 3배 가까이 늘었고, 일본은 향후 15년간 15조엔(약 130조원)을 수소 공급망에 투입한다. 탄소중립을 넘어 에너지 안보가 부각되면서 각국의 수소 경쟁도 다시 속도가 붙는 모양새다.
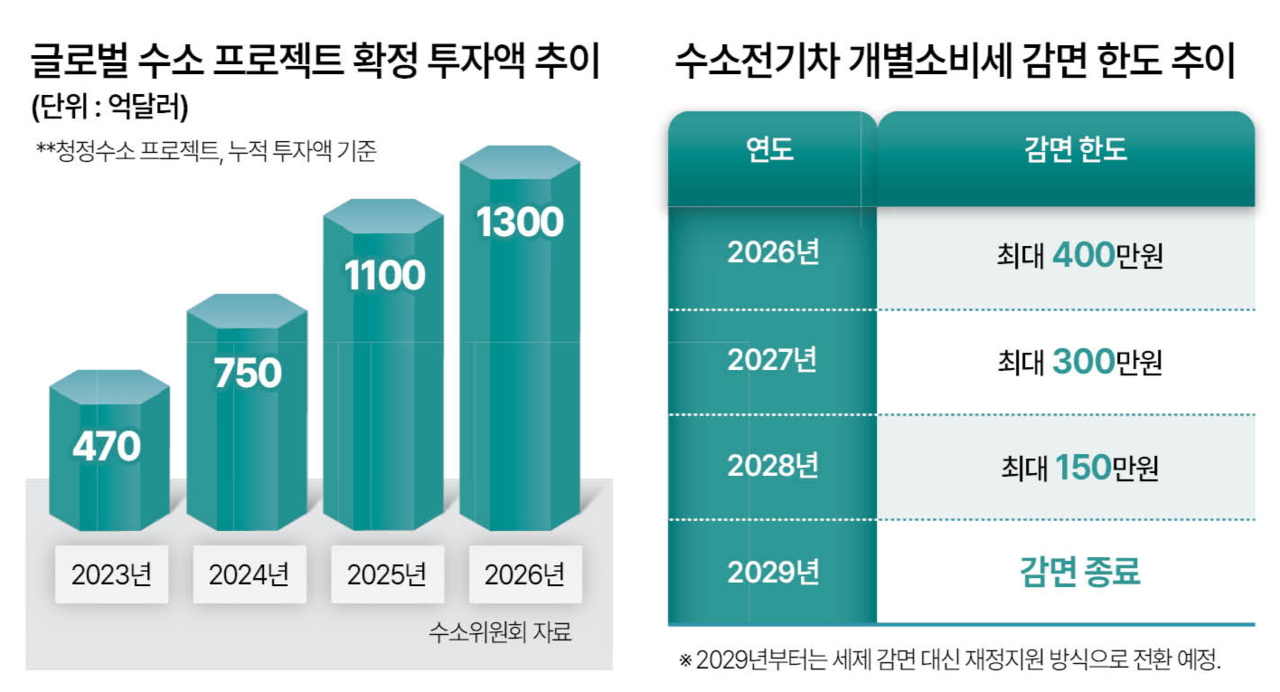
28일 글로벌 주요 수소·에너지 기업들이 참여하는 수소위원회의 ‘글로벌 하이드로젠 컴퍼스 2026’에 따르면 전 세계 청정수소 프로젝트의 누적 확정 투자액은 2023년 470억달러에서 2024년 750억달러, 지난해 1100억달러를 거쳐 올해 1300억달러(약 177조원)까지 늘었다. 3년 만에 약 2.8배로 불어난 셈이다.
단순히 투자 계획만 늘어난 것도 아니다. 570개가 넘는 프로젝트가 최종투자결정(FID)을 마쳤거나 건설·운영 단계에 들어갔다. 이 가운데 약 90%는 이미 건설 중이거나 가동 중이다. 실제 운영 중인 청정수소 생산능력도 연간 170만톤으로 1년 새 70% 증가했고, 현재 건설 중인 설비가 가동되면 내년에는 약 380만톤으로 늘어날 전망이다.
▶탄소중립 넘어 ‘에너지 안보’…수소 보는 눈 달라졌다=수소 투자를 밀어 올리는 배경도 달라지고 있다. 기존에는 탄소중립과 온실가스 감축이 주요 명분이었다면 최근에는 잇따른 에너지 공급 충격을 계기로 에너지 안보와 공급망 다변화 수단으로서 중요성이 커지고 있다. 석유·천연가스와 달리 수소는 재생에너지나 원자력 전력을 활용해 국내에서도 생산할 수 있고, 해외에서 들여오더라도 조달 국가를 분산할 수 있다는 점이 강점이다.
국제에너지기구(IEA)는 최근 ‘글로벌 하이드로젠 리뷰 2026’에서 중동 분쟁을 계기로 수소의 에너지 안보 역할을 별도로 다뤘다.
재생에너지 등을 활용한 수소 생산이 화석연료 수입 의존도를 낮추고 특정 지역에 집중된 공급망을 분산하는 데 도움이 될 수 있다는 설명이다.
기업들의 관심도 높아지고 있다. 수소위원회가 글로벌 수소산업 경영진 약 70명을 조사한 결과 64%가 최근 에너지시장 충격으로 청정수소에 대한 관심이 빨라졌다고 답했다.
특히 에너지 수입 의존도가 높은 유럽과 인도, 동아시아를 중심으로 수소가 장기적인 공급망 다변화 수단으로 부각되고 있다.
▶日은 50년째 수소 육성…15조엔 장기 투자=에너지 수입 의존도가 높은 일본은 한국과 반대로 수소 분야 투자에 적극 나서고 있다. 에너지 자급률이 13~15%에 불과한 일본이 1970년대 오일쇼크 이후 수소 기술을 지속적으로 육성해온 배경에는 탄소중립보다 ‘에너지를 스스로 만들 수 없다’는 구조적 위기 의식이 있다.
일본은 2023년 수소기본전략을 개정하며 향후 15년간 민관 합산 15조엔 규모의 투자를 진행 중이다. 2024년 수소사회추진법을 시행하고, 약 3조엔 규모의 재원을 활용해 저탄소 수소·암모니아와 기존 화석연료 간 가격 차이를 최대 15년간 보전하는 제도를 가동하고 있다. 초기 시장에서 비싼 수소 가격 부담을 정부가 장기간 나눠 민간 투자를 끌어내겠다는 구조다.
중국의 확장 속도도 빠르다. 중국 국가에너지국에 따르면 지난해 수소 생산량은 3900만톤을 넘어 전년보다 7.3% 늘었다. 수소연료전지차는 약 3만2000대로 1년 새 30% 이상 증가했고, 수소충전소도 590곳을 넘어섰다.
올해 6월 기준 충전소는 약 620곳까지 늘었다. 재생에너지 기반 수소 생산능력도 빠르게 확대돼, 현재 가동·건설 중인 설비를 합치면 연간 140만톤을 넘어선다.
▶수소 투자 본게임 시작…기술보다 중요한 ‘예측 가능한 시장’=글로벌 투자는 늘고 있지만 수소산업이 아직 본격적인 대중화 단계에 들어선 것은 아니다. IEA에 따르면 지난해 전 세계 수소 수요는 1억톤을 넘었지만 탄소 배출을 크게 줄인 ‘저배출 수소’ 생산량은 100만톤에도 못 미쳤다.
전체의 1%도 되지 않는 수준이다. 올해 들어서야 저배출 수소 비중이 처음 1%를 넘어설 것으로 전망된다. 전해조 설치 규모도 지난해 두 배로 늘어 4GW를 넘어섰지만 신규 설비의 약 75%가 중국에 집중돼 있다.
글로벌 수소시장이 이제 막 연구·실증을 넘어 본격적인 사업화 단계에 진입한 만큼 한국에도 시장을 선점할 기회는 남아 있다.
김희성 포스코경영연구원 책임연구원은 “한국은 연료전지, 수전해, 액화수소 운반선 등 세계 수준의 기술을 보유하고 있음에도, 이를 공급망·수요·금융과 연계하지 못할 경우 산업 경쟁력으로 이어지기는 어렵다”고 강조했다.
수소는 생산설비만 갖춘다고 시장이 만들어지는 산업이 아니다. 저장·운송망과 발전·산업 수요처를 함께 구축해야 하고 투자금을 회수하는 데도 오랜 시간이 걸린다. 때문에 정부가 청정성과 경제성을 높이는 방향으로 지원체계를 재편하더라도 시장 규모가 단기간에 크게 줄거나 몇 년 뒤 수요를 가늠하기 어려워지면 민간 투자가 위축될 수 있다는 우려가 나온다.
수소위원회도 “명확하고 예측 가능한 정책은 사업성이 확보된 수요를 만들고 최종투자결정(FID)을 이끌어내며 수소 생태계를 확대하는 데 필수적”이라고 강조했다.
업계 관계자는 “주요국이 정부 지원을 바탕으로 수소시장 선점에 나서는 사이 한국만 지원을 줄이면 경쟁에서 뒤처질 수밖에 없다”며 “정부 로드맵을 믿고 투자한 기업들이 방향을 잃게 되면 어렵게 쌓아온 수소산업 기반도 함께 흔들릴 수 있다”고 말했다.
정경수 기자
kwater@heraldcorp.com